Lyhyt versio
2026 painosKeskeiset havainnot
Jokainen poiminta linkittää kanoniseen datariviinsä. Raportoidut luvut kuuluvat mainitulle tuottajalle; mallinnetut tulokset on merkitty laskelmiksi.
- Toimiston kokonaisverojen jälkeinen nettomarginaali: 13 % (vuoden 2025 taloudelliset tulokset).Promethean Research
- 0–9 työntekijää: toimiston nettomarginaali verojen jälkeen: 19 % (vuoden 2025 taloudelliset tulokset).Promethean Research
- 10–24 työntekijää: toimiston nettomarginaali verojen jälkeen: 12 % (vuoden 2025 taloudelliset tulokset).Promethean Research
- 25–49 työntekijää: toimiston nettomarginaali verojen jälkeen: 9 % (vuoden 2025 taloudelliset tulokset).Promethean Research
- 50+ työntekijää: toimiston nettomarginaali verojen jälkeen: 8 % (vuoden 2025 taloudelliset tulokset).Promethean Research
- Projektimarginaaleja seuraavat kyselytoimistot: 59 % (vuoden 2026 kyselyversio; kenttätyön päivämääriä ei ole paljastettu).Promethean Research
- Keskimääräinen projektimarginaali toimistoilla, jotka seuraavat sitä: 35 % (vuoden 2026 kyselyversio; kenttätyön päivämääriä ei ole ilmoitettu).Promethean Research
- Mallinnettu hinta 1000 USD suorille projektikustannuksille: 1 538,46 $ (vuoden 2026 havainnollistava skenaario).Workspace369-laskelma
- Mallinnettu projektikate 1000 USD suorille projektikustannuksille: 538,46 $ (vuoden 2026 havainnollistava skenaario).Workspace369-laskelma
- Mallinnettu hinta 5000 USD suorille projektikustannuksille: 7 692,31 $ (vuoden 2026 havainnollistava skenaario).Workspace369-laskelma
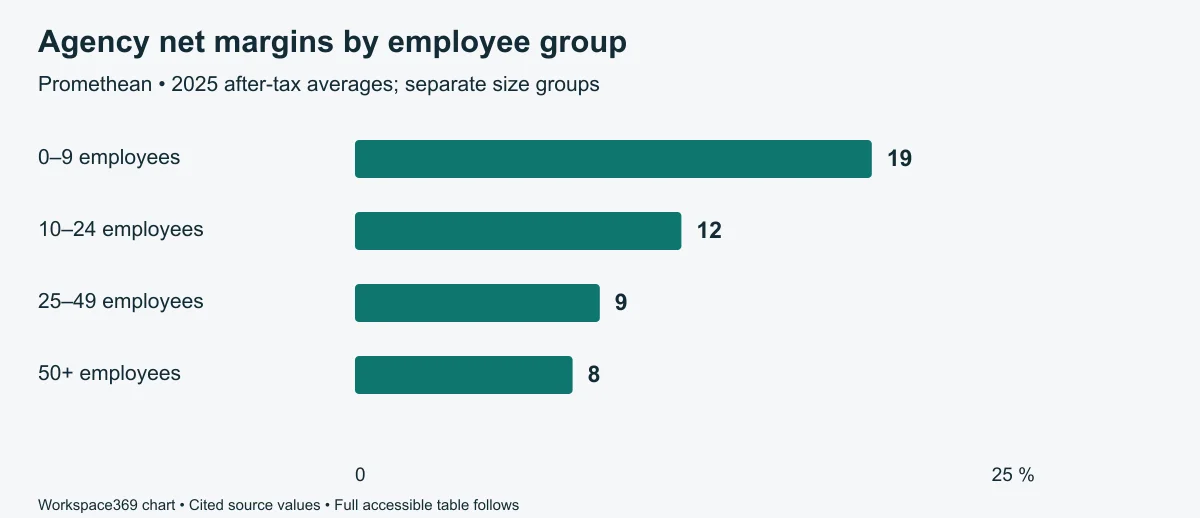
Mitä voittoa verojen jälkeen toimiston otos raportoi?
Promethean raportoi 13 % keskimääräisen verojen jälkeisen nettomarginaalin vuodelle 2025. Vertaa asiaankuuluvaa kokoluokkaa ennen yrityksen arvioimista kyseistä keskiarvoa vastaan.
| Toimistoryhmä | Keskimääräinen verojen jälkeinen nettomarginaali |
|---|---|
| Kokonaisuutena | 13% |
| 0–9 työntekijää | 19% |
| 10–24 työntekijää | 12% |
| 25–49 työntekijää | 9% |
| 50+ työntekijää | 8% |
Nämä ovat poikkileikkausryhmien keskiarvoja, eivät ennuste, että toisen työntekijän palkkaaminen laskee marginaaleja.
Ensisijainen lähde: Promethean Research — 19. huhtikuuta 2026
Onko projektimarginaali sama kuin nettomarginaali?
Ei. Projektikate koskee projektin tuottoja ja kustannuksia; verojen jälkeinen nettokate koskee koko liiketoimintaa. Tuottajan vuoden 2026 kyselyssä projektikatteen keskiarvo koskee vain toimistoja, jotka seuraavat sitä.
| Erillinen kyselymittari | Arvo |
|---|---|
| Yksittäisten projektien marginaaleja seuraavat toimistot | 59% |
| Keskimääräinen projektimarginaali niillä, jotka seuraavat sitä | 35% |
Älä vähennä näitä eri otoksista saatuja keskiarvoja ja kutsu tulosta mitatuksi yleiskustannussuhteeksi.
Ensisijainen lähde: Promethean Research — 19. huhtikuuta 2026
Miten oletettu projektimarginaali muuntaa kustannukset hinnaksi?
Workspace369 käyttää raportoitua projektikatteen arvoa havainnollistavana tavoitteena ja soveltaa hintaa = suorat projektikustannukset ÷ (1 − kate). Tämä on hinnoittelulaskentaa, ei todiste siitä, että ostaja hyväksyy hinnan.
Vieritä vaakasuunnassa vertaillaksesi kaikkia sarakkeita →
| Oletettu suora projektikustannus, USD | Mallinnettu hinta, USD | Mallinnettu projektikate, USD |
|---|---|---|
| 1000 | $1,538.46Havainnollistava laskelma | $538.46Havainnollistava laskelma |
| 5000 | $7,692.31Havainnollistava laskelma | $2,692.31Havainnollistava laskelma |
| 10000 | $15,384.62Havainnollistava laskelma | $5,384.62Havainnollistava laskelma |
Mallinnettu projektikate ei ole verojen jälkeinen voitto. Oletettujen kustannusten on sisällettävä suorat projektikustannukset, joita kirjanpidollinen määritelmäsi edellyttää; yleiskustannukset ja verot pysyvät tämän esimerkin ulkopuolella.
Miten toimiston tulisi tutkia heikkoa marginaalia?
Sovita ensin raportointijakso ja kirjanpidolliset määritelmät. Tarkasta sitten rajatut vs. todelliset suorat projektikustannukset, hyväksytyt muutokset, arvonalentumiset ja jaetut kustannukset ennen korjaustoimenpiteen valitsemista.
Käytä johdonmukaista projektikirjanpitoa ja täsmäytä se yrityksen tileihin. Pidä tarjottu hinta, kirjatut tulot, laskut ja kerätty käteinen erillään. Kannattavalta näyttävä projekti ei takaa tervettä kassavirtaa.
Sinun projektisi, sinun oletuksesi
Mitä hintaa kattaa kohdeprojektisi katteen?
Vertaa ehdotettua hintaa suoriin projektikustannuksiin ja testaa sitten laajuuden lisäystä. Syötteet pysyvät tässä selaimessa eivätkä lähetä analytiikan mukana.
- Hinta tavoitemarginaalille
- $7,692.31
- Projektin kate ehdotetulla hinnalla
- 37.5%
- Projektin kate (ehdotetulla hinnalla)
- $3,000.00
- Lisäys suoriin projektikustannuksiin
- 60%
- Hinta samalle tavoitemarginaalille kustannusten nousun jälkeen
- $9,230.77
- Marginaali kustannusten nousun jälkeen, jos hinta pysyy ennallaan
- 25%
Hinta = suorat projektikustannukset ÷ (1 − tavoitemarginaali). Marginaali jakaa erotuksen hinnalla; lisäys jakaa sen kustannuksilla. Tulokset eivät sisällä yleiskustannuksia, veroja ja keräysriskiä, eivätkä ne ennusta ostajan hyväksyntää. Oletusarvot ovat havainnollistavia oletuksia, eivätkä suositeltuja hintoja. Lataukset käyttävät englanninkielisiä kenttien nimiä ja USD:tä.
Muunna sovittu laajuus ja hinta ehdotukseksi →Miten tämä raportti rakennettiin
Metodologia ja rajoitukset
- Valitut raportoidut kokonaisluvut säilyttävät lähdepopulaationsa ja -aikakautensa. Kokonaislukua ei lasketa kokoluokkien välillä.
- Skenaariotaulukko on Workspace369-laskentaa. Oletetut kustannukset ovat havainnollistavia, kohde ei ole suositus, ja lopulliset tulokset pyöristetään sentteihin.
Mitä nämä luvut eivät voi kertoa sinulle
- Julkinen lähde ei toimita jokaista nimittäjää tai kenttätyön yksityiskohtia. Kumulatiivista tutkimusohjelman otosta ei saa korvata yhden numeron taustalla olevaa otosta.
- Omistajan palkkaus, kustannusten allokointi ja kirjanpitokäytännöt voivat vaihdella vastaajien välillä. Lähde ei tarjoa epävarmuusvälejä näille valituille ryhmille.
- Skenaario ei ennusta kysyntää, kassankeräystä tai nettotulosta.
Tuoreus ja korjaukset
Workspace369:n toimitusryhmän ylläpitämä. Workspace369:n toimitusryhmä tarkistaa neljännesvuosittain ja kun tuottaja julkaisee uuden version. Seuraava tarkistus tammikuussa 2027. Version päivämäärä muuttuu vain, kun todisteita tai sisältöä tarkistetaan olennaisesti; se ei muuta taustalla olevaa havaintojakssoa.
Ensimmäinen painos: . Tämän painoksen tiedonkeruu, lähdeviittaukset ja laskelmat on tarkistettu. Itsenäistä vertaisarviointia ei ole tehty.
Löysitkö virheen tai uudemman ensisijaisen julkaisun? Lähetä korjaus lähteen ja vaikuttaneen tilaston kanssa. Vahvistetut korjaukset on tallennettu alle ennen uudelleenjulkaisua.
Tarkistushistoria
Yllä olevat todistuspäivämäärät kuvaavat raporttia. Lataukset ja viittauspäivitykset alla eivät tarkoita, että lähteitä olisi tarkistettu uudelleen.
- — Lisätty versioidut CSV- ja JSON-arkistot, tarkistussummat ja viitteidenhallintaohjelmien vienti. Lähdehavainnot ja todistuspäivämäärät pysyvät ennallaan.
Ensisijaiset lähteet ja alkuperä
Jokainen raportoitu numeerinen solu linkittää suoraan tuottajaansa. Lataukset sisältävät tarkat taulukko- tai työkirjasijainnit, havaintokaudet, käyttöajankohdat, kaavat ja syötteiden viitteet.
- Promethean ResearchKuinka tuottoisia digitaaliset toimistot ovat? ↗Julkaistu 19. huhtikuuta 2026. Käytetty 9. lokakuuta 2026.Valitut tosiasialliset havainnot attribuutiolla. Alkuperäinen raportti ja taustalla olevat tiedot pysyvät tuottajallaan; raakavastauksia tai koko raporttia ei jaeta uudelleen.
Tehty tarkistettavaksi, sitten siteerattavaksi
Miten tämä raportti mainitaan
Lähde-raportoidun tilaston osalta mainitse alkuperäinen julkaisija ja linkitä tarkkaan riviin tässä, kun käytät kokoelmaamme. Mallinnetun tuloksen osalta mainitse Workspace369 ja sisällytä oletukset. Linkittäminen tälle sivulle ei tee meistä kolmannen osapuolen datan alkuperäistä tuottajaa.
Workspace369. (2026-10-09). Agency Profit Margin Benchmarks: Project and Net Margins. https://workspace369.com/research/agency-profit-margin-benchmarks/. Ensisijaiset lähteet ja havaintoajanjaksot kuten raportissa lueteltu.
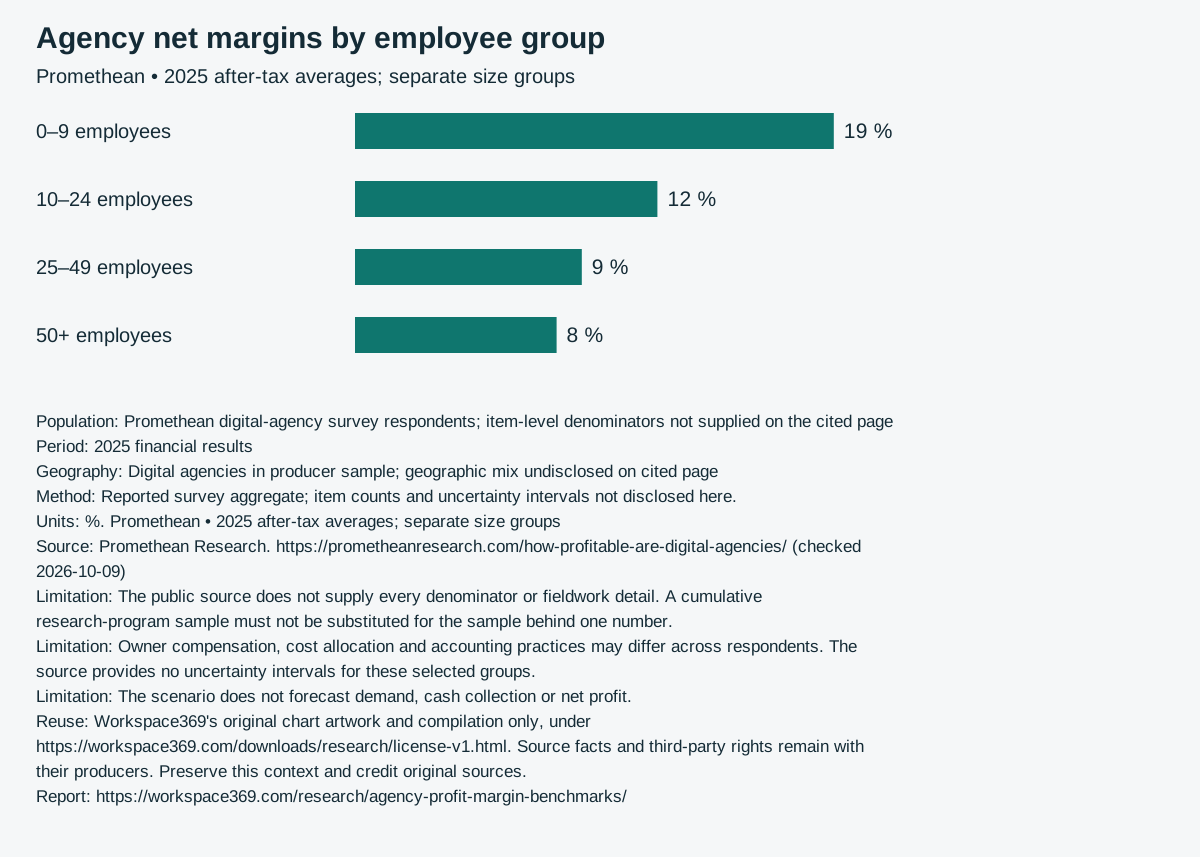
Lataa uudelleenkäytettävä kaavio lähteineen ja rajoituksineen ↓
Versioidut tiedot
Käytä arkistoitua tiedostoa, kun analyysisi on pysyttävä toistettavana. Versio tunnistaa tarkat CSV- ja JSON-tavut; muuttumaton data säilyttää saman version.
Tietojoukon versio: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Viittausviennit kuvaavat Workspace369:n kokoelmaa. Kun viittaat raportoituun havaintoon, anna tunnustus myös sen alkuperäiselle tuottajalle.