A rövid verzió
2026-os kiadásFőbb megállapítások
Minden átvétel a kanonikus adatsorához kapcsolódik. A jelentett számok az idézett előállítójukhoz tartoznak; a modellezett eredményeket számításokként jelöljük.
- Teljes ügynökségi adók utáni nettó árrés: 13% (2025-ös pénzügyi eredmények).Promethean Research
- 0–9 alkalmazott: ügynökség adózás utáni nettó árrése: 19% (2025 pénzügyi eredmények).Promethean Research
- 10–24 alkalmazott: ügynökség adózás utáni nettó árrése: 12% (2025 pénzügyi eredmények).Promethean Research
- 25–49 alkalmazott: ügynökség adózás utáni nettó árrése: 9% (2025 pénzügyi eredmények).Promethean Research
- 50+ alkalmazott: ügynökség adózás utáni nettó árrése: 8% (2025 pénzügyi eredmények).Promethean Research
- Projektárrést követő ügynökségek felmérése: 59% (2026-os felmérés kiadása; terepmunka dátumai nem nyilvánosak).Promethean Research
- Átlagos projektmarzs azon ügynökségek körében, amelyek követik azt: 35% (2026-os felmérés kiadás; terepmunka dátumai nem nyilvánosak).Promethean Research
- Modellezett ár 1000 USD közvetlen projektköltségre: 1538,46 USD (2026-os illusztratív forgatókönyv).Workspace369 számítás
- Modellezett projektmarzs-összeg 1000 USD közvetlen projektköltségre: 538,46 USD (2026-os illusztratív forgatókönyv).Workspace369 számítás
- Modellezett ár 5000 USD közvetlen projektköltségre: 7692,31 USD (2026-os illusztratív forgatókönyv).Workspace369 számítás
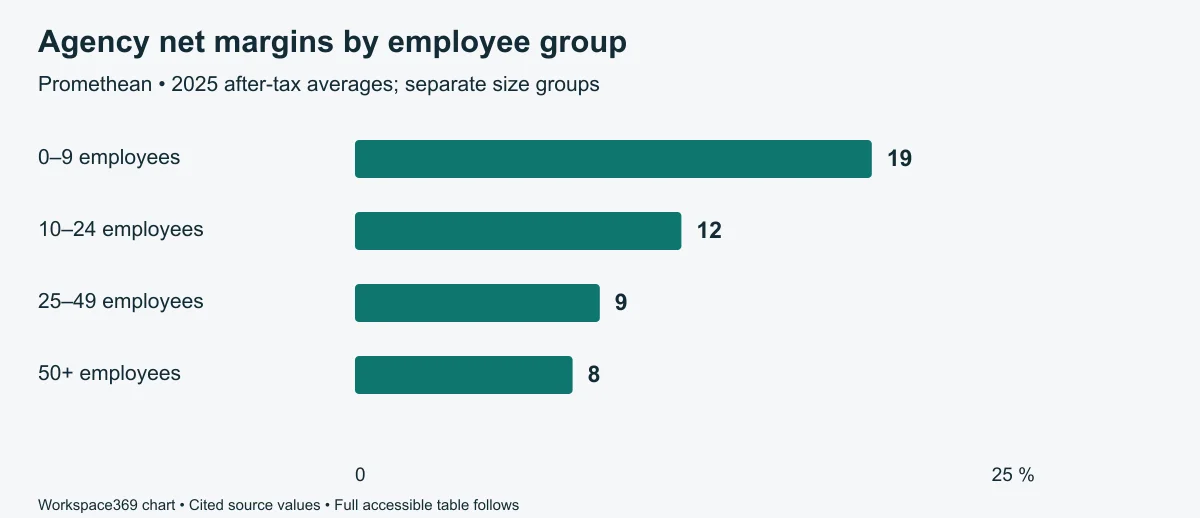
Milyen adózás utáni nettó marzsokat jelent az ügynökségi minta?
A Promethean 13%-os átlagos adók utáni nettó árrést jelent 2025-re. Hasonlítsa össze a releváns méretcsoportot, mielőtt egy vállalkozást ehhez az aggregátumhoz mérné.
| Ügynökségi csoport | Átlagos adók utáni nettó árrés |
|---|---|
| Összesen | 13% |
| 0–9 alkalmazott | 19% |
| 10–24 alkalmazott | 12% |
| 25–49 alkalmazott | 9% |
| 50+ alkalmazott | 8% |
Ezek keresztmetszeti csoportátlagok, nem pedig jóslat, hogy egy új alkalmazott felvétele csökkenti a marzsokat.
Elsődleges forrás: Promethean Research — 2026. április 19.
A projektmarzs megegyezik a nettó marzzsal?
Nem. A projektmarzs a projekt bevételét és költségeit érinti; az adózott nettó marzs az egész üzletágra vonatkozik. A gyártó 2026-os felmérésében a projektmarzs átlaga csak azokra az ügynökségekre vonatkozik, amelyek követik azt.
| Külön felmérési intézkedés | Érték |
|---|---|
| Egyedi projektmarzsokat követő ügynökségek | 59% |
| Átlagos projektmarzs azon ügynökségek körében, amelyek követik azt | 35% |
Ne vonja le ezeket a különböző mintákból származó átlagokat, és ne nevezze az eredményt mért rezsiköltségnek.
Elsődleges forrás: Promethean Research — 2026. április 19.
Hogyan fordítja le egy feltételezett projektmarzs a költséget árrá?
A Workspace369 a jelentett projektmarzs értéket illusztratív célként használja, és az ár = közvetlen projektköltség ÷ (1 − marzs) képletet alkalmazza. Ez árazási aritmetika, nem bizonyíték arra, hogy a vevő elfogadja az árat.
Görgessen vízszintesen az összes oszlop összehasonlításához →
| Becsült közvetlen projektköltség, USD | Modellezett ár, USD | Modellezett projektmarzs-összeg, USD |
|---|---|---|
| 1000 | $1,538.46Illusztratív számítás | $538.46Illusztratív számítás |
| 5000 | $7,692.31Illusztratív számítás | $2,692.31Illusztratív számítás |
| 10000 | $15,384.62Illusztratív számítás | $5,384.62Illusztratív számítás |
A modellezett projektmarzs-összeg nem adózott nyereség. A feltételezett költségnek tartalmaznia kell azokat a közvetlen projektköltségeket, amelyeket a számviteli definíciója megkövetel; a rezsiköltségek és az adók kívül esnek ezen a példán.
Hogyan vizsgáljon meg egy ügynökség egy gyenge marzsot?
Először egyeztesse a jelentési időszakot és a számviteli definíciókat. Ezután vizsgálja meg a tervezett és a tényleges közvetlen projektköltségeket, a jóváhagyott változtatásokat, az elszámolásokat és a megosztott költségeket, mielőtt orvoslást választana.
Használjon következetes projekt főkönyvet, és egyeztesse le az üzleti számlákkal. Tartsa külön a megadott árat, az elismert bevételt, a számlákat és a beszedett készpénzt. A nyereségesnek tűnő projekt nem jelenti az egészséges cash flow-t.
Az Ön projektje, az Ön feltételezései
Milyen ár fedezi a cél projekt árrést?
Hasonlítsa össze a javasolt árat a közvetlen projektköltségekkel, majd teszteljen egy hatókör-növelést. A bemenetek ebben a böngészőben maradnak, és nem küldik el az analitikával.
- Ár a célárréshez
- $7,692.31
- Projekt árrésze a javasolt áron
- 37.5%
- Projekt árrésze a javasolt áron
- $3,000.00
- Felár a közvetlen projektköltségen
- 60%
- Ár ugyanazon célárréshez a költségnövekedés után
- $9,230.77
- Árrés a költségnövekedés után, ha az ár változatlan marad
- 25%
Ár = közvetlen projektköltség ÷ (1 − célárrés). Az árrés a különbséget az árral osztja el; a felár a költséggel osztja el. Az eredmények nem tartalmazzák a közvetett költségeket, az adókat és a behajtási kockázatot, és nem jósolják meg a vevő elfogadását. Az alapértelmezett értékek illusztratív feltételezések, nem ajánlott árak. A letöltések angol mezőneveket és USD-t használnak.
A megbeszélt hatókört és árat alakítsa át ajánlattá →Hogyan épült ez a jelentés
Módszertan és korlátok
- A kiválasztott jelentett aggregátumok megőrzik forrásnépességüket és időszakaikat. Nem számítunk ki összevont átlagot a méretcsoportok között.
- A forgatókönyvi táblázat a Workspace369 számtana. A feltételezett költségek illusztratívak, a cél nem ajánlás, és a végső kimenetek centekre kerekítve vannak.
Amit ezek a számok nem mondhatnak el
- A nyilvános forrás nem szolgáltat minden nevezőt vagy terepmunka részletet. Egy kumulatív kutatási programmintát nem szabad helyettesíteni az egyik szám mögötti mintával.
- A tulajdonosi javadalmazás, a költségallokáció és a számviteli gyakorlatok eltérhetnek a válaszadók között. A forrás nem ad meg bizonytalansági intervallumokat ezekre a kiválasztott csoportokra.
- A forgatókönyv nem prognosztizálja a keresletet, a készpénzbehajtást vagy a nettó nyereséget.
Frissesség és javítások
A Workspace369 szerkesztősége tartja karban. A Workspace369 szerkesztősége negyedévente felülvizsgálja, és amikor egy kiadó új kiadást jelentet meg. Következő felülvizsgálat: 2027 januárja. A kiadás dátuma csak akkor változik, ha a bizonyítékokat vagy a tartalmat lényegesen felülvizsgálják; ez nem változtatja meg az alapul szolgáló megfigyelési időszakot.
Első kiadás: . Az adatkinyerést, a forrásmegjelölést és az aritmetikai számításokat ellenőrizték ehhez a kiadáshoz. Független szakértői felülvizsgálatot nem vállaltunk.
Hibát vagy újabb elsődleges kiadást talált? Küldjön egy javítást a forrással és az érintett statisztikával. A megerősített javítások az alábbiakban kerülnek rögzítésre az újra közzététel előtt.
Felülvizsgálati előzmények
A fenti bizonyítékok dátumai a jelentést írják le. Az alábbi letöltési és idézési frissítések nem jelentik azt, hogy a forrásokat újra ellenőrizték volna.
- — Verziószámozott CSV és JSON archívumok, ellenőrző összegek és hivatkozáskezelő exportok kerültek hozzáadásra. A forrásmegfigyelések és a bizonyítékok dátumai változatlanok.
Elsődleges források és eredet
Minden jelentett numerikus cella közvetlenül a kiadójához kapcsolódik. A letöltések tartalmazzák a pontos tábla- vagy munkafüzet helyét, a megfigyelési időszakokat, a hozzáférési dátumokat, a képleteket és a bemeneti hivatkozásokat.
- Promethean ResearchMilyen jövedelmezőek a digitális ügynökségek? ↗Kiadva: 2026. április 19. Elérve: 2026. október 9.Kiválasztott ténybeli megfigyelésekkel, forrásmegjelöléssel. Az eredeti jelentés és az alapul szolgáló nyilvántartások a producerüknél maradnak; nincs nyers válasz vagy teljes jelentés újra terjesztve.
Úgy készült, hogy ellenőrizhető, majd idézhető legyen
Hogyan hivatkozzunk erre a jelentésre
Egy közzétett statisztikához hivatkozzon az eredeti kiadóra, és linkelje be ide a pontos sort, amikor a mi összeállításunkat használja. Egy modellezett eredményhez hivatkozzon a Workspace369-re, és adja meg az alapfeltevéseket. Az oldalra való hivatkozás nem tesz minket a harmadik féltől származó adatok eredeti előállítójává.
Workspace369. (2026-10-09). Ügynökségi Profit Margin Benchmarkok: Projekt és Nettó Marzsok. https://workspace369.com/research/agency-profit-margin-benchmarks/. Elsődleges források és megfigyelési időszakok a jelentésben felsoroltak szerint.
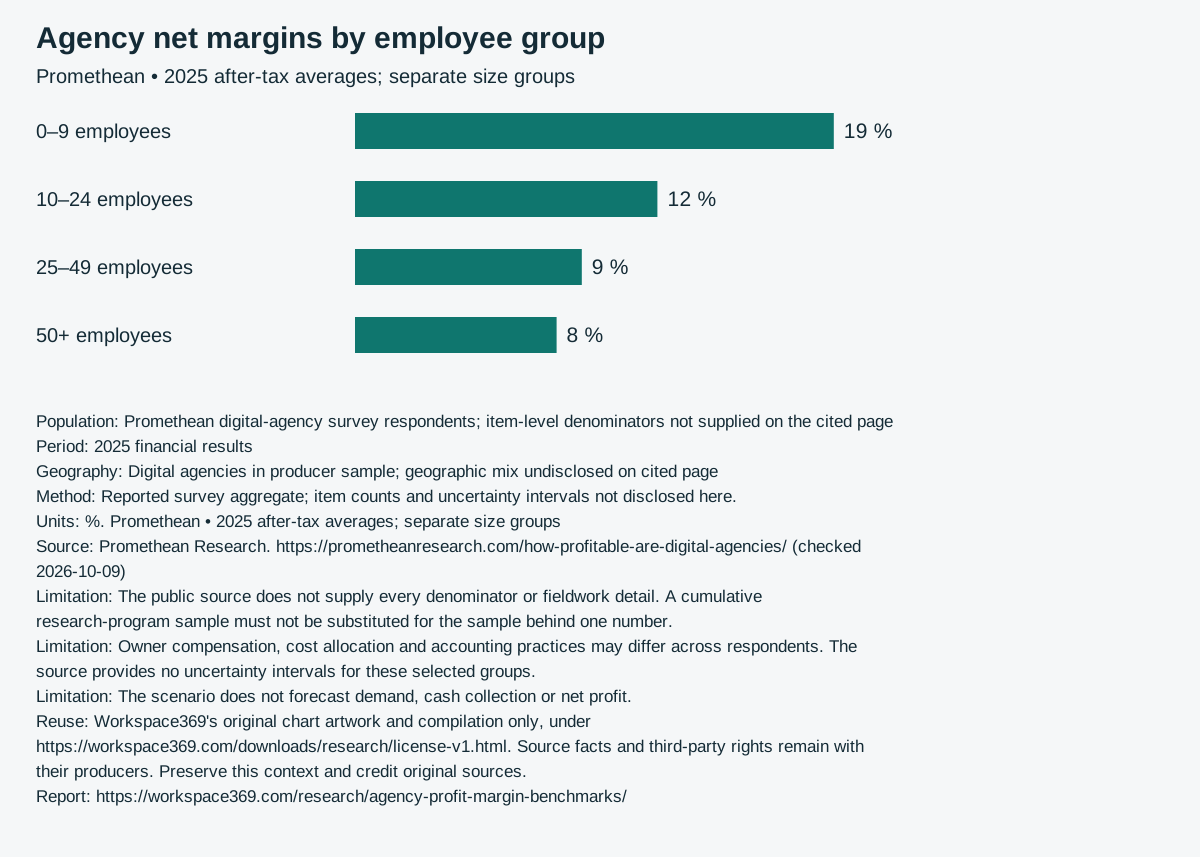
Töltse le az újrafelhasználható diagramot forrásokkal és korlátozásokkal ↓
Verziószámozott adatok
Használjon archivált fájlt, amikor az elemzésnek reprodukálhatónak kell maradnia. A verzió azonosítja a pontos CSV és JSON bájtokat; a változatlan adatok ugyanazt a verziót kapják.
Adatkészlet verziója: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
A hivatkozás exportok a Workspace369 összeállítását írják le. Amikor egy jelentett megfigyelést idéz, kérjük, említse meg az eredeti előállítót is.