Ang maikling bersyon
edisyong 2026Mga pangunahing takeaway
Ang bawat takeaway ay nagli-link sa canonical data row nito. Ang mga naiulat na numero ay pagmamay-ari ng kanilang binanggit na producer; ang mga tinantyang resulta ay may label bilang mga kalkulasyon.
- Pangkalahatang netong kita ng ahensya pagkatapos ng buwis: 13% (mga resulta ng pananalapi noong 2025).Promethean Research
- 0–9 empleyado: netong kita ng ahensya pagkatapos ng buwis: 19% (mga resulta ng pananalapi sa 2025).Promethean Research
- 10–24 empleyado: netong kita ng ahensya pagkatapos ng buwis: 12% (mga resulta ng pananalapi sa 2025).Promethean Research
- 25–49 empleyado: netong kita ng ahensya pagkatapos ng buwis: 9% (mga resulta ng pananalapi sa 2025).Promethean Research
- 50+ empleyado: netong kita ng ahensya pagkatapos ng buwis: 8% (mga resulta ng pananalapi sa 2025).Promethean Research
- Mga ahensyang nasuri na sumusubaybay sa mga margin ng proyekto: 59% (edisyon ng survey 2026; mga petsa ng fieldwork ay hindi isiniwalat).Promethean Research
- Karaniwang margin ng proyekto sa mga ahensyang sumusubaybay dito: 35% (edisyon ng survey sa 2026; mga petsa ng fieldwork ay hindi isiniwalat).Promethean Research
- Naka-modelo na presyo para sa USD 1000 na direktang gastos sa proyekto: $1,538.46 (2026 na ilustratibong sitwasyon).Workspace369 calculation
- Naka-modelo na halaga ng project margin para sa USD 1000 na direktang gastos sa proyekto: $538.46 (2026 na ilustratibong sitwasyon).Workspace369 calculation
- Naka-modelo na presyo para sa USD 5000 na direktang gastos sa proyekto: $7,692.31 (2026 na ilustratibong sitwasyon).Workspace369 calculation
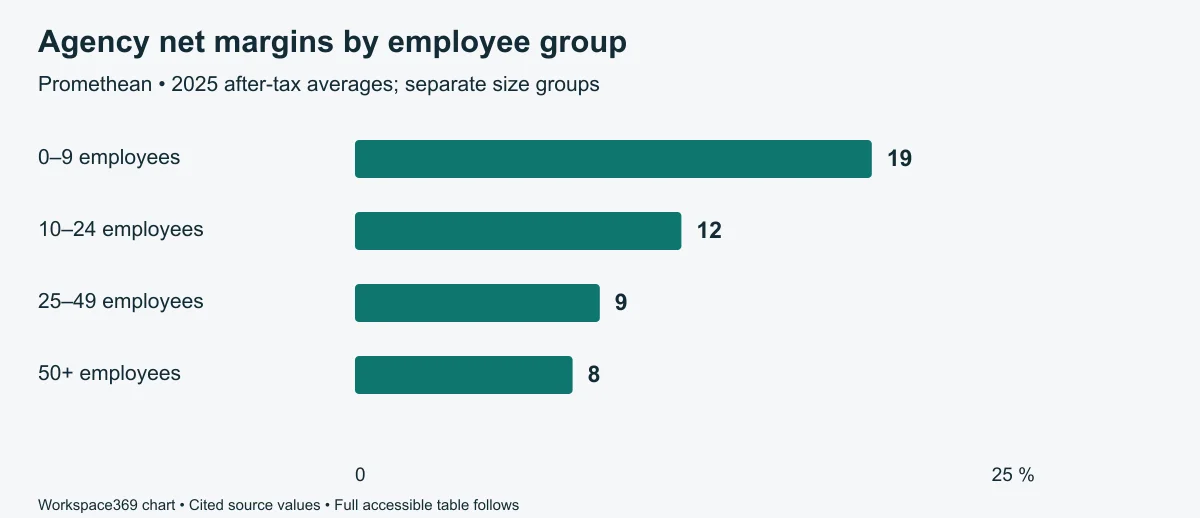
Anong mga net margin pagkatapos ng buwis ang inuulat ng sample ng ahensya?
Ang Promethean ay nag-uulat ng 13% average na netong kita pagkatapos ng buwis para sa 2025. Ihambing ang nauugnay na grupo ng laki bago hatulan ang isang negosyo laban sa aggregate na iyon.
| Grupo ng Ahensya | Average na netong kita pagkatapos ng buwis |
|---|---|
| Pangkalahatan | 13% |
| 0–9 empleyado | 19% |
| 10–24 empleyado | 12% |
| 25–49 empleyado | 9% |
| 50+ empleyado | 8% |
Ito ay mga cross-sectional group average, hindi isang prediksyon na ang pagkuha ng isa pang empleyado ay nagiging sanhi ng pagbaba ng mga margin.
Pangunahing pinagmulan: Promethean Research — Abril 19, 2026
Pareho ba ang margin ng proyekto at net margin?
Hindi. Ang project margin ay tumutukoy sa kita at gastos ng proyekto; ang after-tax net margin ay tumutukoy sa buong negosyo. Sa survey ng producer noong 2026, ang average ng project margin ay naaangkop lamang sa mga ahensya na sinusubaybayan ito.
| Hiwalay na sukat ng survey | Halaga |
|---|---|
| Mga ahensyang sumusubaybay sa indibidwal na mga margin ng proyekto | 59% |
| Karaniwang margin ng proyekto sa mga sumusubaybay dito | 35% |
Huwag ibawas ang mga average ng iba't ibang sample na ito at tawaging nasusukat na ratio ng overhead ang resulta.
Pangunahing pinagmulan: Promethean Research — Abril 19, 2026
Paano isinasalin ng isang ipinapalagay na margin ng proyekto ang gastos sa presyo?
Ginagamit ng Workspace369 ang naiulat na halaga ng project margin bilang isang ilustratibong target at naglalapat ng presyo = direktang gastos sa proyekto ÷ (1 − margin). Ito ay pricing arithmetic, hindi ebidensya na tatanggapin ng isang mamimili ang presyo.
Mag-scroll pahalang upang ihambing ang lahat ng mga column →
| Tinantyang direktang gastos sa proyekto, USD | Minodel na presyo, USD | Naka-modelo na halaga ng project margin, USD |
|---|---|---|
| 1000 | $1,538.46Ilustratibong kalkulasyon | $538.46Ilustratibong kalkulasyon |
| 5000 | $7,692.31Ilustratibong kalkulasyon | $2,692.31Ilustratibong kalkulasyon |
| 10000 | $15,384.62Ilustratibong kalkulasyon | $5,384.62Ilustratibong kalkulasyon |
Ang naka-modelo na halaga ng project margin ay hindi after-tax profit. Ang tinantyang gastos ay dapat isama ang mga direktang gastos sa proyekto na kinakailangan ng iyong depinisyon sa accounting; ang overhead at mga buwis ay nananatiling labas sa halimbawang ito.
Paano dapat siyasatin ng isang ahensya ang isang mahinang margin?
Unang pagtugmain ang reporting period at mga depinisyon sa accounting. Pagkatapos ay suriin ang naka-scope kumpara sa aktwal na direktang gastos sa proyekto, mga aprubadong pagbabago, write-off, at mga ibinahaging gastos bago pumili ng remedyo.
Gumamit ng isang pare-parehong project ledger at i-reconcile ito sa mga business account. Panatilihing magkahiwalay ang quoted price, kinikilalang kita, mga invoice, at nakolektang pera. Ang isang proyektong mukhang kumikita ay hindi nagtatatag ng malusog na cash flow.
Ang iyong proyekto, ang iyong mga palagay
Anong presyo ang sasakop sa iyong target na tubo ng proyekto?
Ihambing ang isang iminungkahing presyo sa mga direktang gastos sa proyekto, pagkatapos ay subukan ang pagtaas ng saklaw. Ang mga input ay mananatili sa browser na ito at hindi ipapadala kasama ng analytics.
- Presyo para sa target na margin
- $7,692.31
- Tubo ng proyekto sa iminungkahing presyo
- 37.5%
- Halaga ng tubo ng proyekto sa iminungkahing presyo
- $3,000.00
- Markup sa direktang gastos sa proyekto
- 60%
- Presyo para sa parehong target na margin pagkatapos ng pagtaas ng gastos
- $9,230.77
- Margin pagkatapos ng pagtaas ng gastos kung ang presyo ay hindi nagbabago
- 25%
Presyo = direktang gastos sa proyekto ÷ (1 − target margin). Ang margin ay hinahati ang pagkakaiba sa presyo; ang markup ay hinahati ito sa gastos. Ang mga resulta ay hindi kasama ang overhead, buwis at panganib sa pagkolekta, at hindi nahuhulaan ang pagtanggap ng mamimili. Ang mga default na halaga ay mga ilustratibong pagpapalagay, hindi isang inirerekomendang presyo. Gumagamit ang mga download ng mga pangalan ng field sa Ingles at USD.
Gawing proposal ang napagkasunduang saklaw at presyo →Paano binuo ang ulat na ito
Metodolohiya at mga limitasyon
- Ang mga piling iniulat na aggregate ay pinapanatili ang kanilang mga populasyon at panahon ng pinagmulan. Walang pinagsamang average na kinakalkula sa mga grupo ng laki.
- Ang talahanayan ng sitwasyon ay Workspace369 arithmetic. Ang mga ipinapalagay na gastos ay naglalarawan lamang, ang target ay hindi isang rekomendasyon, at ang mga huling output ay naka-round sa mga sentimo.
Ano ang hindi masasabi sa iyo ng mga numerong ito
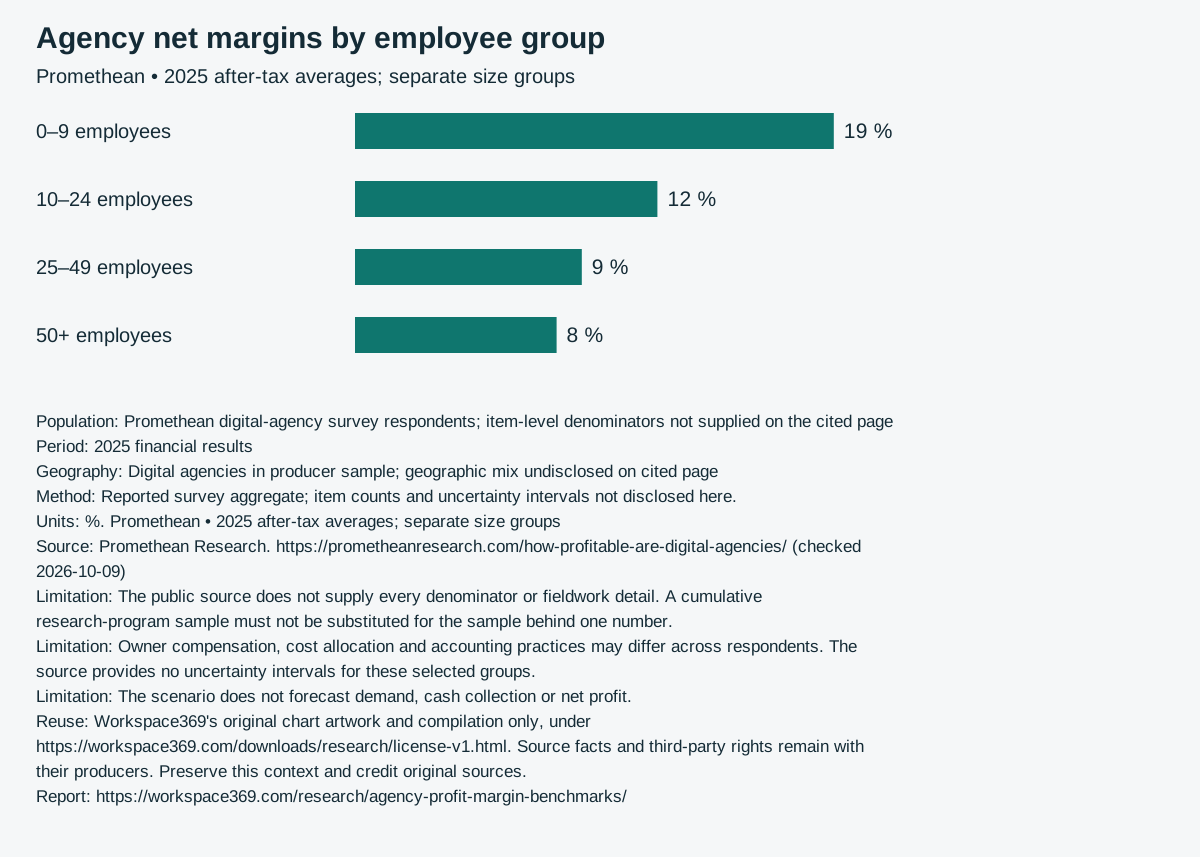
- Ang pampublikong pinagmulan ay hindi nagbibigay ng bawat denominator o detalye ng fieldwork. Ang isang cumulative research-program sample ay hindi dapat ipalit sa sample sa likod ng isang numero.
- Maaaring magkaiba ang kompensasyon ng may-ari, paglalaan ng gastos, at mga kasanayan sa accounting sa mga respondent. Hindi nagbibigay ng uncertainty interval ang pinagmulan para sa mga piling grupong ito.
- Ang senaryo ay hindi nagtataya ng demand, koleksyon ng cash, o netong kita.
Pagiging sariwa at mga pagwawasto
Pinapanatili ng Workspace369 editorial team. Sinusuri ng Workspace369 editorial team quarterly at kapag ang isang producer ay naglabas ng bagong edisyon. Susunod na pagsusuri sa Enero 2027. Ang petsa ng edisyon ay nagbabago lamang kapag ang ebidensya o nilalaman ay nasuri nang substantibo; hindi nito binabago ang pinagbabatayang panahon ng obserbasyon.
Unang edisyon: . Sinuri ang pagkuha ng data, pagkilala sa pinagmulan, at aritmetika para sa edisyong ito. Walang independiyenteng peer review na inaangkin.
Nakahanap ng error o mas bagong pangunahing release? Magpadala ng pagwawasto kasama ang pinagmulan at ang apektadong istatistika. Nakumpirma ang mga pagwawasto na naitala sa ibaba bago muling ilathala.
Kasaysayan ng rebisyon
Ang mga petsa ng ebidensya sa itaas ay naglalarawan ng ulat. Ang mga pag-download at pag-update ng sitasyon sa ibaba ay hindi nagpapahiwatig na muling sinuri ang mga pinagmulan.
- Nagdagdag ng mga naka-archive na CSV at JSON na may bersyon, mga checksum, at mga export ng reference manager. Hindi nabago ang mga pinagmulang obserbasyon at mga petsa ng ebidensya.
Mga pangunahing pinagmulan at provenance
Ang bawat naiulat na numerong cell ay direktang nagli-link sa producer nito. Kasama sa mga download ang eksaktong mga lokasyon ng talahanayan o workbook, mga panahon ng obserbasyon, mga petsa ng pag-access, mga formula at mga sanggunian sa input.
- Promethean ResearchGaano Ka-profitable ang mga Digital Agency? ↗Nai-publish noong Abril 19, 2026. Na-access noong Oktubre 9, 2026.Mga piling obserbasyong paktuwal na may attribution. Ang orihinal na ulat at ang mga pinagbabatayang tala ay nananatili sa kanilang producer; walang raw na mga tugon o kumpletong ulat na muling ipinamahagi.
Ginawa para suriin, pagkatapos ay sipiin
Paano banggitin ang ulat na ito
Para sa isang istatistika na naiulat ng pinagmulan, kilalanin ang orihinal na publisher at mag-link sa eksaktong row dito kapag ginagamit ang aming kompilasyon. Para sa isang modeled na resulta, banggitin ang Workspace369 at isama ang mga pagpapalagay. Ang pag-link sa pahinang ito ay hindi ginagawang orihinal na producer namin ng third-party data.
Workspace369. (2026-10-09). Agency Profit Margin Benchmarks: Project and Net Margins. https://workspace369.com/research/agency-profit-margin-benchmarks/. Primary sources and observation periods as listed in the report.
Mag-download ng muling magagamit na tsart na may mga pinagmulan at limitasyon ↓
Mga naka-bersyong data
Gumamit ng naka-archive na file kapag kailangang manatiling reproducible ang iyong pagsusuri. Tinutukoy ng bersyon ang eksaktong mga byte ng CSV at JSON; ang hindi nabagong data ay nagpapanatili ng parehong bersyon.
Bersyon ng dataset: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Ang mga export ng reference ay naglalarawan ng kompilasyon ng Workspace369. Kapag sinisipi ang isang naiulat na obserbasyon, kilalanin din ang orihinal na gumawa nito.