La version courte
Édition 2026Points clés
Chaque élément à emporter renvoie à sa ligne de données canonique. Les chiffres déclarés appartiennent à leur producteur cité ; les résultats modélisés sont étiquetés comme calculs.
- Marge nette moyenne après impôts de l'agence : 13 % (résultats financiers 2025).Promethean Research
- 0–9 employés : marge nette après impôts de l'agence : 19 % (résultats financiers 2025).Promethean Research
- 10–24 employés : marge nette après impôts de l'agence : 12 % (résultats financiers 2025).Promethean Research
- 25–49 employés : marge nette après impôts de l'agence : 9 % (résultats financiers 2025).Promethean Research
- 50+ employés : marge nette après impôts de l'agence : 8 % (résultats financiers 2025).Promethean Research
- Agences interrogées suivant les marges des projets : 59 % (édition de l'enquête 2026 ; dates de terrain non divulguées).Promethean Research
- Marge moyenne des projets parmi les agences qui la suivent : 35 % (édition de l'enquête 2026 ; dates de terrain non divulguées).Promethean Research
- Prix modélisé pour un coût direct de projet de 1 000 USD : 1 538,46 $ (scénario illustratif 2026).Calcul Workspace369
- Montant de la marge de projet modélisée pour un coût direct de projet de 1 000 USD : 538,46 $ (scénario illustratif 2026).Calcul Workspace369
- Prix modélisé pour un coût direct de projet de 5 000 USD : 7 692,31 $ (scénario illustratif 2026).Calcul Workspace369
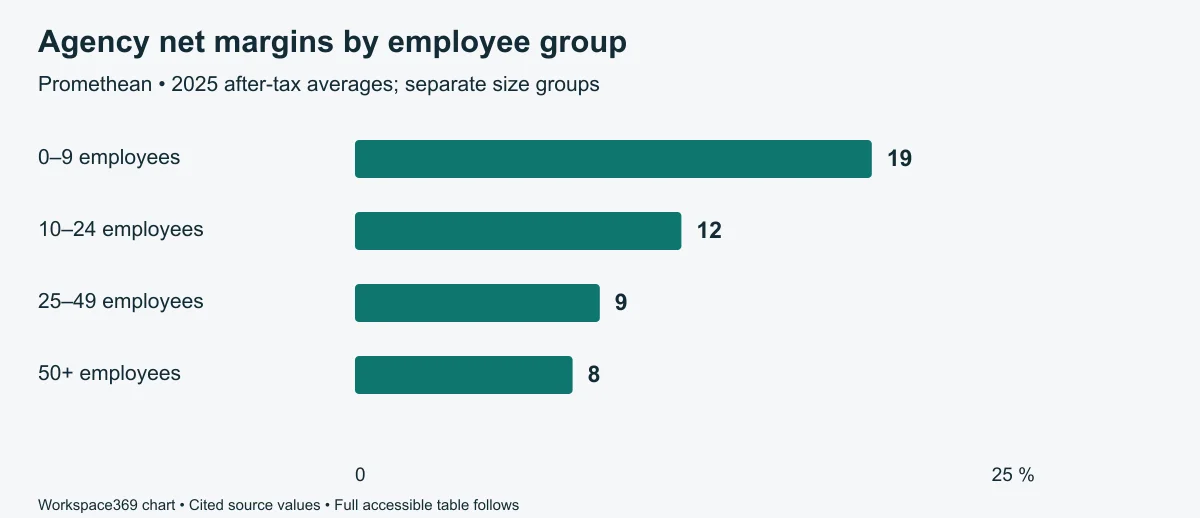
Quelles marges nettes après impôts l'échantillon d'agences signale-t-il ?
Promethean rapporte une marge nette moyenne après impôts de 13 % pour 2025. Comparez le groupe de taille pertinent avant de juger une entreprise par rapport à cet agrégat.
| Groupe d'agences | Marge nette moyenne après impôts |
|---|---|
| Général | 13% |
| 0–9 employés | 19% |
| 10–24 employés | 12% |
| 25–49 employés | 9% |
| 50+ employés | 8% |
Il s'agit de moyennes de groupes transversales, et non d'une prédiction selon laquelle l'embauche d'un employé supplémentaire entraînerait une baisse des marges.
Source primaire : Promethean Research — 19 avril 2026
La marge de projet est-elle la même que la marge nette ?
Non. La marge de projet concerne le chiffre d'affaires et les coûts du projet ; la marge nette après impôts concerne l'ensemble de l'entreprise. Dans l'enquête 2026 du producteur, la moyenne de la marge de projet s'applique uniquement aux agences qui la suivent.
| Mesure d'enquête séparée | Valeur |
|---|---|
| Agences suivant les marges de projets individuels | 59% |
| Marge moyenne des projets parmi celles qui la suivent | 35% |
Ne soustrayez pas ces moyennes d'échantillons différents et n'appelez pas le résultat un ratio de frais généraux mesuré.
Source primaire : Promethean Research — 19 avril 2026
Comment une marge de projet supposée traduit-elle le coût en prix ?
Workspace369 utilise la valeur de la marge de projet déclarée comme cible illustrative et applique le prix = coût direct du projet ÷ (1 − marge). Il s'agit d'une arithmétique de prix, et non d'une preuve qu'un acheteur acceptera le prix.
Faites défiler horizontalement pour comparer toutes les colonnes →
| Coût direct de projet présumé, USD | Prix modélisé, USD | Montant de la marge de projet modélisée, USD |
|---|---|---|
| 1000 | $1,538.46Calcul illustratif | $538.46Calcul illustratif |
| 5000 | $7,692.31Calcul illustratif | $2,692.31Calcul illustratif |
| 10000 | $15,384.62Calcul illustratif | $5,384.62Calcul illustratif |
Le montant de la marge de projet modélisée n'est pas un bénéfice après impôts. Le coût présumé doit inclure les coûts directs du projet requis par votre définition comptable ; les frais généraux et les impôts restent en dehors de cet exemple.
Comment une agence devrait-elle enquêter sur une marge faible ?
Rapprochez d'abord la période de reporting et les définitions comptables. Inspectez ensuite le coût direct du projet prévu par rapport au coût réel, les modifications approuvées, les radiations et les coûts partagés avant de choisir un remède.
Utilisez un grand livre de projets cohérent et rapprochez-le des comptes de l'entreprise. Gardez distincts le prix indiqué, le chiffre d'affaires reconnu, les factures et les liquidités collectées. Un projet à l'apparence rentable n'établit pas un flux de trésorerie sain.
Votre projet, vos hypothèses
Quel prix couvre votre marge de projet cible ?
Comparez un prix proposé aux coûts directs du projet, puis testez une augmentation de la portée. Les entrées restent dans ce navigateur et ne sont pas envoyées avec les analyses.
- Prix pour la marge cible
- $7,692.31
- Marge du projet au prix proposé
- 37.5%
- Montant de la marge du projet au prix proposé
- $3,000.00
- Majoration sur le coût direct du projet
- 60%
- Prix pour la même marge cible après augmentation des coûts
- $9,230.77
- Marge après augmentation des coûts si le prix reste inchangé
- 25%
Prix = coût direct du projet ÷ (1 − marge cible). La marge divise la différence par le prix ; la majoration la divise par le coût. Les résultats excluent les frais généraux, les taxes et le risque de recouvrement, et ne prédisent pas l'acceptation par l'acheteur. Les valeurs par défaut sont des hypothèses illustratives, pas un prix recommandé. Les téléchargements utilisent des noms de champs en anglais et en USD.
Transformez la portée et le prix convenus en une proposition →Comment ce rapport a été construit
Méthodologie et limitations
- Les agrégats rapportés sélectionnés conservent leurs populations et périodes sources. Aucune moyenne combinée n'est calculée sur les groupes de taille.
- Le tableau de scénarios est un calcul Workspace369. Les coûts supposés sont illustratifs, la cible n'est pas une recommandation et les résultats finaux sont arrondis à la centime près.
Ce que ces chiffres ne peuvent pas vous dire
- La source publique ne fournit pas tous les dénominateurs ou les détails du travail de terrain. Un échantillon cumulatif de programme de recherche ne doit pas être substitué à l'échantillon derrière un chiffre.
- La rémunération du propriétaire, l'allocation des coûts et les pratiques comptables peuvent différer entre les répondants. La source ne fournit pas d'intervalles d'incertitude pour ces groupes sélectionnés.
- Le scénario ne prévoit pas la demande, la collecte de trésorerie ou le bénéfice net.
Fraîcheur et corrections
Maintenu par l'équipe éditoriale de Workspace369. L'équipe éditoriale de Workspace369 examine trimestriellement et lorsqu'un producteur publie une nouvelle édition. Prochaine révision janvier 2027. La date d'édition ne change que lorsque les preuves ou le contenu sont examinés de manière substantielle ; elle ne change pas la période d'observation sous-jacente.
Première édition : . Extraction des données, attribution de la source et calculs vérifiés pour cette édition. Aucune expertise indépendante n'est revendiquée.
Vous avez trouvé une erreur ou une nouvelle publication principale plus récente ? Envoyer une correction avec la source et la statistique affectée. Les corrections confirmées sont enregistrées ci-dessous avant la republication.
Historique des révisions
Les dates de preuves ci-dessus décrivent le rapport. Les mises à jour de téléchargement et de citation ci-dessous n'impliquent pas que les sources ont été vérifiées à nouveau.
- Archives CSV et JSON versionnées, sommes de contrôle et exportations de gestionnaires de références ajoutés. Les observations sources et les dates de preuves sont inchangées.
Sources primaires et provenance
Chaque cellule numérique déclarée est directement liée à son producteur. Les téléchargements incluent les localisateurs exacts de table ou de classeur, les périodes d'observation, les dates d'accès, les formules et les références d'entrée.
- Promethean ResearchQuelle est la rentabilité des agences numériques ? ↗Publié le 19 avril 2026. Consulté le 9 octobre 2026.Observations factuelles sélectionnées avec attribution. Le rapport original et les documents sous-jacents restent chez leur producteur ; aucune réponse brute ou rapport complet n'est redistribué.
Conçu pour être vérifié, puis cité
Comment citer ce rapport
Pour une statistique déclarée par la source, citez l'éditeur d'origine et créez un lien vers la ligne exacte ici lorsque vous utilisez notre compilation. Pour un résultat modélisé, citez Workspace369 et incluez les hypothèses. Le lien vers cette page ne fait pas de nous le producteur original des données tierces.
Workspace369. (2026-10-09). Barèmes de marges bénéficiaires des agences : marges de projet et nettes. https://workspace369.com/research/agency-profit-margin-benchmarks/. Sources primaires et périodes d'observation telles qu'indiquées dans le rapport.
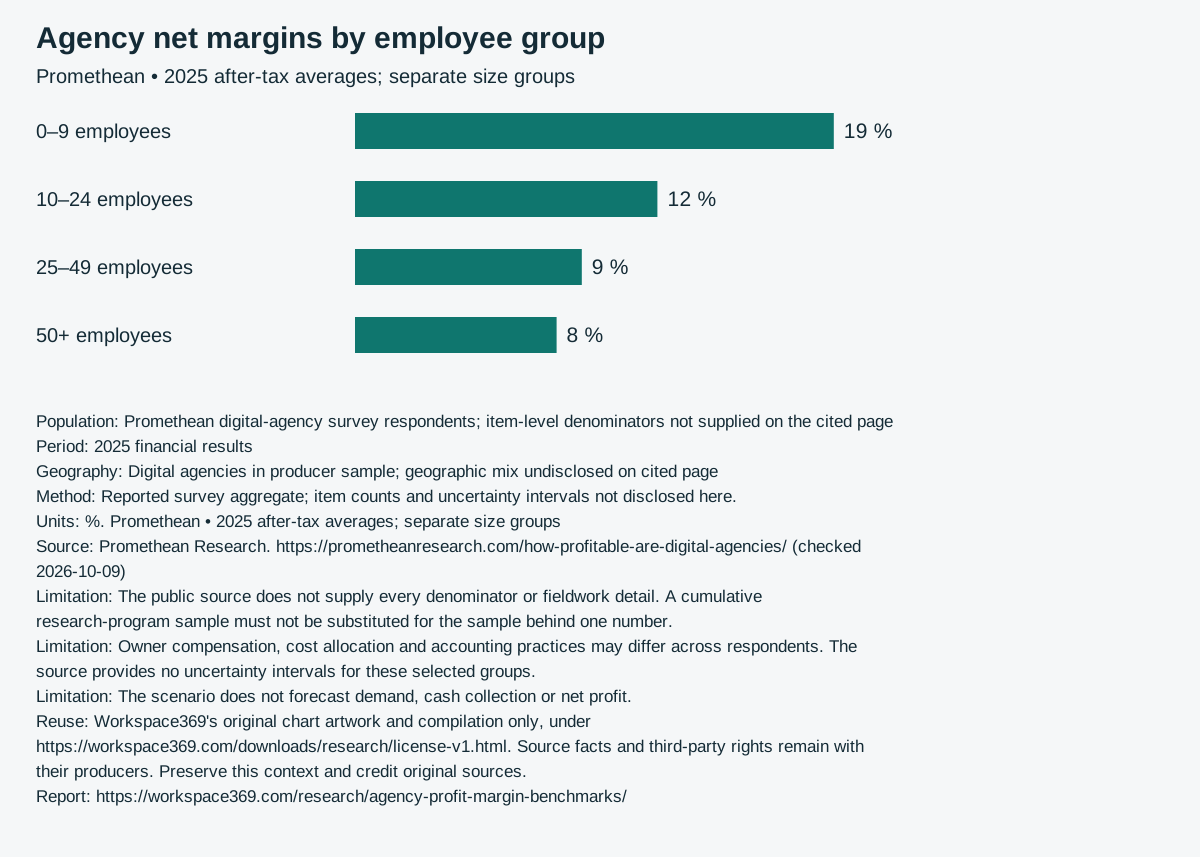
Télécharger le graphique réutilisable avec sources et limitations ↓
Données versionnées
Utilisez un fichier archivé lorsque votre analyse doit rester reproductible. La version identifie les octets exacts du CSV et du JSON ; les données inchangées conservent la même version.
Version du jeu de données : a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Les exportations de références décrivent la compilation de Workspace369. Lors de la citation d'une observation rapportée, créditez également son producteur d'origine.