Η σύντομη έκδοση
Έκδοση 2026Βασικά συμπεράσματα
Κάθε στοιχείο προς εξαγωγή συνδέεται με την κανονική του γραμμή δεδομένων. Οι αναφερόμενες τιμές ανήκουν στον παραγωγό που τις ανέφερε· τα υπολογιζόμενα αποτελέσματα επισημαίνονται ως υπολογισμοί.
- Συνολικό καθαρό περιθώριο κέρδους πρακτορείου μετά από φόρους: 13% (οικονομικά αποτελέσματα 2025).Promethean Research
- 0–9 υπάλληλοι: καθαρό περιθώριο κέρδους πρακτορείου μετά από φόρους: 19% (οικονομικά αποτελέσματα 2025).Promethean Research
- 10–24 υπάλληλοι: καθαρό περιθώριο κέρδους πρακτορείου μετά από φόρους: 12% (οικονομικά αποτελέσματα 2025).Promethean Research
- 25–49 υπάλληλοι: καθαρό περιθώριο κέρδους πρακτορείου μετά από φόρους: 9% (οικονομικά αποτελέσματα 2025).Promethean Research
- 50+ υπάλληλοι: καθαρό περιθώριο κέρδους πρακτορείου μετά από φόρους: 8% (οικονομικά αποτελέσματα 2025).Promethean Research
- Ερευνώμενα πρακτορεία που παρακολουθούν περιθώρια έργων: 59% (έκδοση έρευνας 2026· ημερομηνίες πεδίου δεν αποκαλύφθηκαν).Promethean Research
- Μέσο περιθώριο έργου μεταξύ πρακτορείων που το παρακολουθούν: 35% (έκδοση έρευνας 2026· ημερομηνίες πεδίου δεν αποκαλύπτονται).Promethean Research
- Μοντελοποιημένη τιμή για άμεσο κόστος έργου 1.000 $: 1.538,46 $ (ενδεικτικό σενάριο 2026).Υπολογισμός Workspace369
- Μοντελοποιημένο ποσό περιθωρίου κέρδους έργου για άμεσο κόστος έργου 1.000 $: 538,46 $ (ενδεικτικό σενάριο 2026).Υπολογισμός Workspace369
- Μοντελοποιημένη τιμή για άμεσο κόστος έργου 5.000 $: 7.692,31 $ (ενδεικτικό σενάριο 2026).Υπολογισμός Workspace369
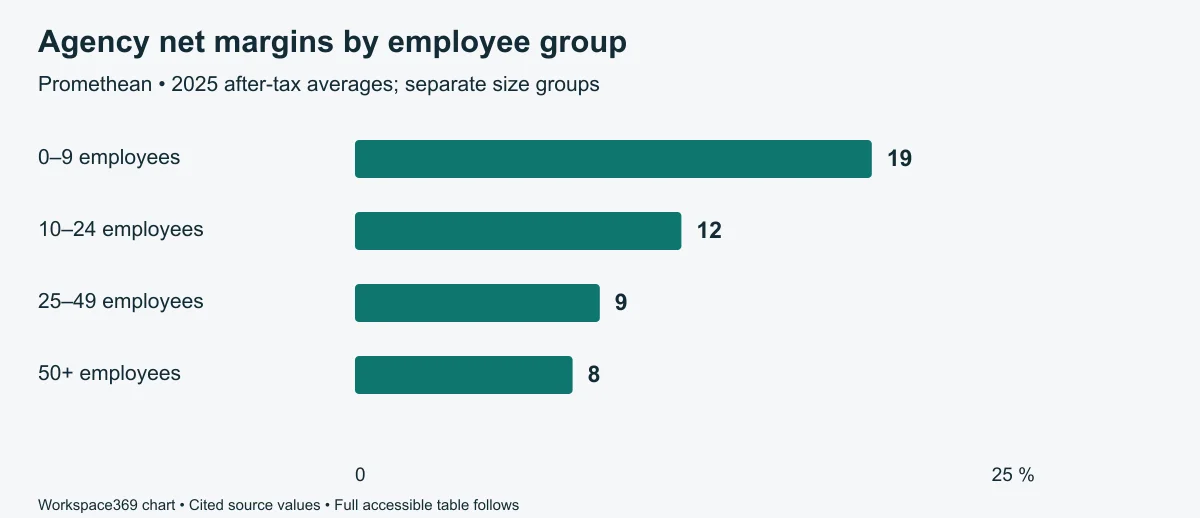
Ποια καθαρά περιθώρια μετά φόρων αναφέρει το δείγμα της εταιρείας;
Η Promethean αναφέρει μέσο καθαρό περιθώριο κέρδους μετά από φόρους 13% για το 2025. Συγκρίνετε την σχετική ομάδα μεγέθους πριν κρίνετε μια επιχείρηση έναντι αυτού του συνόλου.
| Ομάδα πρακτορείου | Μέσο καθαρό περιθώριο κέρδους μετά από φόρους |
|---|---|
| Συνολικά | 13% |
| 0–9 υπάλληλοι | 19% |
| 10–24 υπάλληλοι | 12% |
| 25–49 υπάλληλοι | 9% |
| 50+ υπάλληλοι | 8% |
Αυτοί είναι μέσοι όροι διατομεακών ομάδων, όχι μια πρόβλεψη ότι η πρόσληψη ενός ακόμη υπαλλήλου προκαλεί πτώση των περιθωρίων.
Πρωτογενής πηγή: Promethean Research — 19 Απριλίου 2026
Είναι το περιθώριο έργου ίδιο με το καθαρό περιθώριο;
Όχι. Το περιθώριο κέρδους έργου αφορά τα έσοδα και τα κόστη του έργου. Το καθαρό περιθώριο κέρδους μετά φόρων αφορά ολόκληρη την επιχείρηση. Στη δημοσκόπηση του παραγωγού για το 2026, ο μέσος όρος του περιθωρίου κέρδους έργου εφαρμόζεται μόνο σε πρακτορεία που το παρακολουθούν.
| Ξεχωριστό μέτρο έρευνας | Αξία |
|---|---|
| Πρακτορεία που παρακολουθούν μεμονωμένα περιθώρια έργων | 59% |
| Μέσο περιθώριο έργου μεταξύ αυτών που το παρακολουθούν | 35% |
Μην αφαιρείτε αυτούς τους μέσους όρους διαφορετικών δειγμάτων και μην ονομάζετε το αποτέλεσμα μετρημένο ποσοστό γενικών εξόδων.
Πρωτογενής πηγή: Promethean Research — 19 Απριλίου 2026
Πώς μεταφράζεται ένα υποτιθέμενο περιθώριο έργου από το κόστος στην τιμή;
Το Workspace369 χρησιμοποιεί την αναφερόμενη τιμή περιθωρίου κέρδους έργου ως ενδεικτικό στόχο και εφαρμόζει τιμή = άμεσο κόστος έργου ÷ (1 − περιθώριο κέρδους). Αυτή είναι αριθμητική τιμολόγησης, όχι απόδειξη ότι ένας αγοραστής θα αποδεχτεί την τιμή.
Κυλήστε οριζόντια για να συγκρίνετε όλες τις στήλες →
| Εκτιμώμενο άμεσο κόστος έργου, USD | Μοντελοποιημένη τιμή, USD | Μοντελοποιημένο ποσό περιθωρίου κέρδους έργου, USD |
|---|---|---|
| 1000 | $1,538.46Επεξηγηματικός υπολογισμός | $538.46Επεξηγηματικός υπολογισμός |
| 5000 | $7,692.31Επεξηγηματικός υπολογισμός | $2,692.31Επεξηγηματικός υπολογισμός |
| 10000 | $15,384.62Επεξηγηματικός υπολογισμός | $5,384.62Επεξηγηματικός υπολογισμός |
Το μοντελοποιημένο ποσό περιθωρίου κέρδους έργου δεν είναι κέρδος μετά φόρων. Το εκτιμώμενο κόστος πρέπει να περιλαμβάνει τα άμεσα κόστη έργου που απαιτεί ο λογιστικός σας ορισμός. Τα γενικά έξοδα και οι φόροι παραμένουν εκτός αυτού του παραδείγματος.
Πώς πρέπει ένα πρακτορείο να διερευνήσει ένα αδύναμο περιθώριο;
Επανασυμφωνήστε πρώτα την περίοδο αναφοράς και τους λογιστικούς ορισμούς. Στη συνέχεια, ελέγξτε το εκτιμώμενο έναντι του πραγματικού άμεσου κόστους έργου, τις εγκεκριμένες αλλαγές, τις διαγραφές και τα κοινά κόστη πριν επιλέξετε μια λύση.
Χρησιμοποιήστε ένα συνεπές λογιστικό βιβλίο έργου και συμφωνήστε το με τους επαγγελματικούς λογαριασμούς. Διατηρήστε ξεχωριστές την προσφερόμενη τιμή, τα αναγνωρισμένα έσοδα, τα τιμολόγια και τα εισπραχθέντα μετρητά. Ένα έργο που φαίνεται κερδοφόρο δεν καθιερώνει υγιή ταμειακή ροή.
Το έργο σας, οι παραδοχές σας
Τι τιμή καλύπτει το περιθώριο κέρδους του έργου σας;
Συγκρίνετε μια προτεινόμενη τιμή με τα άμεσα κόστη έργου, στη συνέχεια δοκιμάστε μια αύξηση του εύρους. Οι εισροές παραμένουν σε αυτό το πρόγραμμα περιήγησης και δεν αποστέλλονται με αναλυτικά στοιχεία.
- Τιμή για στόχο περιθωρίου
- $7,692.31
- Περιθώριο κέρδους έργου στην προτεινόμενη τιμή
- 37.5%
- Ποσό περιθωρίου κέρδους έργου στην προτεινόμενη τιμή
- $3,000.00
- Προσαύξηση στο άμεσο κόστος έργου
- 60%
- Τιμή για το ίδιο στόχο περιθωρίου μετά την αύξηση κόστους
- $9,230.77
- Περιθώριο μετά την αύξηση κόστους εάν η τιμή παραμένει αμετάβλητη
- 25%
Τιμή = άμεσο κόστος έργου ÷ (1 − στόχος περιθωρίου). Το περιθώριο διαιρεί τη διαφορά με την τιμή· η προσαύξηση τη διαιρεί με το κόστος. Τα αποτελέσματα εξαιρούν τα γενικά έξοδα, τους φόρους και τον κίνδυνο είσπραξης, και δεν προβλέπουν την αποδοχή από τον αγοραστή. Οι προεπιλεγμένες τιμές είναι ενδεικτικές παραδοχές, όχι προτεινόμενη τιμή. Οι λήψεις χρησιμοποιούν αγγλικούς ονόματα πεδίων και USD.
Μετατρέψτε τη συμφωνημένη έκταση και τιμή σε πρόταση →Πώς χτίστηκε αυτή η αναφορά
Μεθοδολογία και περιορισμοί
- Επιλεγμένα αναφερόμενα σύνολα διατηρούν τους πληθυσμούς και τις περιόδους πηγής τους. Δεν υπολογίζεται κανένας συνδυασμένος μέσος όρος μεταξύ ομάδων μεγέθους.
- Ο πίνακας σεναρίων είναι αριθμητική του Workspace369. Τα υποτιθέμενα κόστη είναι ενδεικτικά, ο στόχος δεν αποτελεί σύσταση και τα τελικά αποτελέσματα στρογγυλοποιούνται σε λεπτά.
Τι δεν μπορούν να σας πουν αυτοί οι αριθμοί
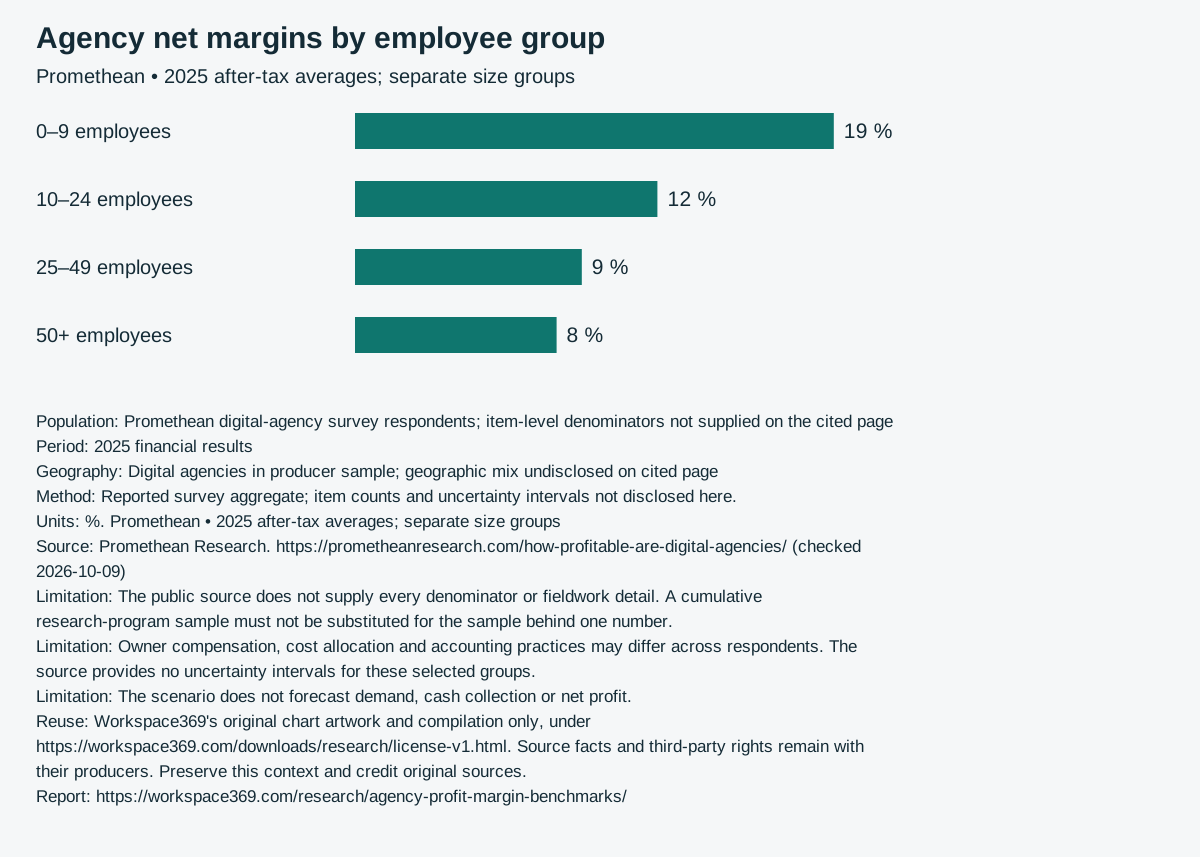
- Η δημόσια πηγή δεν παρέχει κάθε παρονομαστή ή λεπτομέρεια πεδίου. Ένα αθροιστικό δείγμα ερευνητικού προγράμματος δεν πρέπει να υποκατασταθεί για το δείγμα πίσω από έναν αριθμό.
- Η αμοιβή του ιδιοκτήτη, η κατανομή κόστους και οι λογιστικές πρακτικές ενδέχεται να διαφέρουν μεταξύ των ερωτηθέντων. Η πηγή δεν παρέχει διαστήματα αβεβαιότητας για αυτές τις επιλεγμένες ομάδες.
- Το σενάριο δεν προβλέπει ζήτηση, είσπραξη μετρητών ή καθαρό κέρδος.
Επικαιρότητα και διορθώσεις
Διατηρείται από την συντακτική ομάδα του Workspace369. Η συντακτική ομάδα του Workspace369 αναθεωρεί τριμηνιαίως και όταν ένας παραγωγός κυκλοφορεί μια νέα έκδοση. Επόμενη αναθεώρηση Ιανουάριος 2027. Η ημερομηνία έκδοσης αλλάζει μόνο όταν τα στοιχεία ή το περιεχόμενο αναθεωρούνται ουσιαστικά· δεν αλλάζει την υποκείμενη περίοδο παρατήρησης.
Πρώτη έκδοση: . Ελέγχθηκαν η εξαγωγή δεδομένων, η απόδοση πηγής και οι αριθμητικοί υπολογισμοί για αυτήν την έκδοση. Δεν διεκδικείται ανεξάρτητη αξιολόγηση από ομοτίμους.
Βρήκατε λάθος ή νεότερη πρωτογενή έκδοση; Αποστολή διόρθωσης με την πηγή και το επηρεαζόμενο στατιστικό στοιχείο. Οι επιβεβαιωμένες διορθώσεις καταγράφονται παρακάτω πριν από την επαναδημοσίευση.
Ιστορικό αναθεωρήσεων
Οι ημερομηνίες τεκμηρίων παραπάνω περιγράφουν την αναφορά. Οι ενημερώσεις λήψης και παράθεσης παρακάτω δεν υποδηλώνουν ότι οι πηγές ελέγχθηκαν ξανά.
- — Προστέθηκαν αρχειοθετημένα CSV και JSON, αθροίσματα ελέγχου και εξαγωγές διαχειριστή αναφορών. Οι παρατηρήσεις πηγής και οι ημερομηνίες τεκμηρίων παραμένουν αμετάβλητες.
Πρωτογενείς πηγές και προέλευση
Κάθε αναφερόμενη αριθμητική κυψέλη συνδέεται απευθείας με τον παραγωγό της. Οι λήψεις περιλαμβάνουν ακριβείς θέσεις πίνακα ή βιβλίου εργασίας, περιόδους παρατήρησης, ημερομηνίες πρόσβασης, τύπους και αναφορές εισροών.
- Promethean ResearchΠόσο κερδοφόρα είναι τα ψηφιακά πρακτορεία; ↗Δημοσιεύθηκε 19 Απριλίου 2026. Προσπελάστηκε 9 Οκτωβρίου 2026.Επιλεγμένες πραγματικές παρατηρήσεις με απόδοση. Η αρχική αναφορά και τα υποκείμενα αρχεία παραμένουν με τον παραγωγό τους· καμία ακατέργαστη απάντηση ή πλήρης αναφορά δεν αναδιανέμεται.
Φτιαγμένο για να ελέγχεται, μετά να παρατίθεται
Πώς να αναφέρετε αυτήν την αναφορά
Για ένα στατιστικό στοιχείο που αναφέρεται από την πηγή, αναφέρετε τον αρχικό εκδότη και συνδέστε την ακριβή γραμμή εδώ όταν χρησιμοποιείτε τη συλλογή μας. Για ένα μοντελοποιημένο αποτέλεσμα, αναφέρετε το Workspace369 και συμπεριλάβετε τις παραδοχές. Η σύνδεση με αυτήν τη σελίδα δεν μας καθιστά πρωτότυπους παραγωγούς δεδομένων τρίτων.
Workspace369. (2026-10-09). Σημεία αναφοράς περιθωρίων κέρδους εταιρείας: Περιθώρια έργου και καθαρά περιθώρια. https://workspace369.com/research/agency-profit-margin-benchmarks/. Πρωτογενείς πηγές και περίοδοι παρατήρησης όπως αναφέρονται στην έκθεση.
Λήψη επαναχρησιμοποιήσιμου γραφήματος με πηγές και περιορισμούς ↓
Εκδομένα δεδομένα
Χρησιμοποιήστε ένα αρχειοθετημένο αρχείο όταν η ανάλυσή σας πρέπει να παραμείνει αναπαραγώγιμη. Η έκδοση αναγνωρίζει τα ακριβή bytes CSV και JSON· τα αμετάβλητα δεδομένα διατηρούν την ίδια έκδοση.
Έκδοση συνόλου δεδομένων: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Οι εξαγωγές αναφορών περιγράφουν τη μεταγλώττιση του Workspace369. Όταν παραθέτετε μια αναφερόμενη παρατήρηση, πιστώστε επίσης τον αρχικό της παραγωγό.