Versi singkat
edisi 2026Poin-poin penting
Setiap informasi terkait terhubung ke baris datanya yang kanonik. Angka yang dilaporkan adalah milik produsennya yang dikutip; hasil yang dimodelkan diberi label sebagai perhitungan.
- Margin bersih setelah pajak agensi keseluruhan: 13% (hasil keuangan 2025).Promethean Research
- 0–9 karyawan: margin laba bersih setelah pajak agensi: 19% (hasil keuangan 2025).Promethean Research
- 10–24 karyawan: margin laba bersih setelah pajak agensi: 12% (hasil keuangan 2025).Promethean Research
- 25–49 karyawan: margin laba bersih setelah pajak agensi: 9% (hasil keuangan 2025).Promethean Research
- 50+ karyawan: margin laba bersih setelah pajak agensi: 8% (hasil keuangan 2025).Promethean Research
- Agensi yang disurvei melacak margin proyek: 59% (edisi survei 2026; tanggal lapangan tidak diungkapkan).Promethean Research
- Margin proyek rata-rata di antara agensi yang melacaknya: 35% (edisi survei 2026; tanggal lapangan tidak diungkapkan).Promethean Research
- Harga yang dimodelkan untuk biaya proyek langsung USD 1.000: $1.538,46 (skenario ilustratif 2026).Perhitungan Workspace369
- Jumlah margin proyek yang dimodelkan untuk biaya proyek langsung USD 1.000: $538,46 (skenario ilustratif 2026).Perhitungan Workspace369
- Harga yang dimodelkan untuk biaya proyek langsung USD 5.000: $7.692,31 (skenario ilustratif 2026).Perhitungan Workspace369
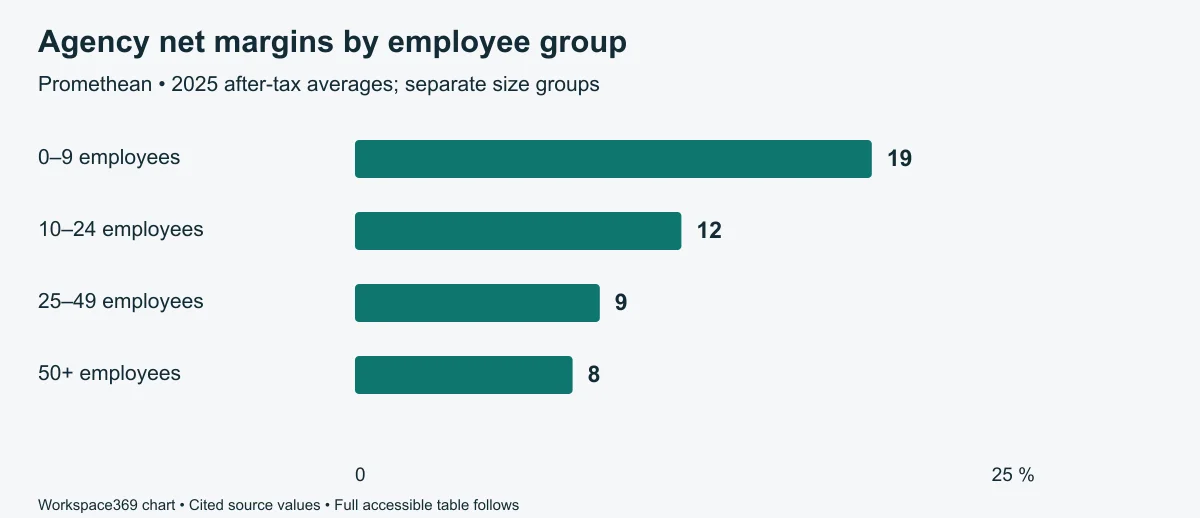
Margin bersih setelah pajak apa yang dilaporkan sampel agensi?
Promethean melaporkan margin bersih rata-rata setelah pajak sebesar 13% untuk tahun 2025. Bandingkan kelompok ukuran yang relevan sebelum menilai bisnis terhadap agregat tersebut.
| Grup agensi | Margin bersih rata-rata setelah pajak |
|---|---|
| Keseluruhan | 13% |
| 0–9 karyawan | 19% |
| 10–24 karyawan | 12% |
| 25–49 karyawan | 9% |
| 50+ karyawan | 8% |
Ini adalah rata-rata kelompok cross-sectional, bukan prediksi bahwa mempekerjakan karyawan lain menyebabkan margin turun.
Sumber primer: Promethean Research — 19 April 2026
Apakah margin proyek sama dengan margin bersih?
Tidak. Margin proyek berkaitan dengan pendapatan dan biaya proyek; margin bersih setelah pajak berkaitan dengan seluruh bisnis. Dalam survei produsen tahun 2026, rata-rata margin proyek hanya berlaku untuk agensi yang melacaknya.
| Ukuran survei terpisah | Nilai |
|---|---|
| Agensi yang melacak margin proyek individu | 59% |
| Margin proyek rata-rata di antara mereka yang melacaknya | 35% |
Jangan kurangi rata-rata sampel yang berbeda ini dan sebut hasilnya sebagai rasio overhead yang terukur.
Sumber primer: Promethean Research — 19 April 2026
Bagaimana margin proyek yang diasumsikan menerjemahkan biaya menjadi harga?
Workspace369 menggunakan nilai margin proyek yang dilaporkan sebagai target ilustratif dan menerapkan harga = biaya proyek langsung ÷ (1 − margin). Ini adalah aritmatika penetapan harga, bukan bukti bahwa pembeli akan menerima harga tersebut.
Gulir secara horizontal untuk membandingkan semua kolom →
| Biaya proyek langsung yang diasumsikan, USD | Harga yang dimodelkan, USD | Jumlah margin proyek yang dimodelkan, USD |
|---|---|---|
| 1000 | $1,538.46Perhitungan ilustratif | $538.46Perhitungan ilustratif |
| 5000 | $7,692.31Perhitungan ilustratif | $2,692.31Perhitungan ilustratif |
| 10000 | $15,384.62Perhitungan ilustratif | $5,384.62Perhitungan ilustratif |
Jumlah margin proyek yang dimodelkan bukanlah laba setelah pajak. Biaya yang diasumsikan harus mencakup biaya proyek langsung yang disyaratkan oleh definisi akuntansi Anda; overhead dan pajak tetap di luar contoh ini.
Bagaimana seharusnya agensi menyelidiki margin yang lemah?
Rekonsiliasi periode pelaporan dan definisi akuntansi terlebih dahulu. Kemudian periksa biaya proyek langsung yang terlingkup versus aktual, perubahan yang disetujui, penghapusan, dan biaya bersama sebelum memilih solusi.
Gunakan buku besar proyek yang konsisten dan rekonsiliasikan dengan akun bisnis. Jaga agar harga yang dikutip, pendapatan yang diakui, faktur, dan kas yang terkumpul tetap berbeda. Proyek yang terlihat menguntungkan tidak membuktikan arus kas yang sehat.
Proyek Anda, asumsi Anda
Berapa harga yang mencakup margin proyek target Anda?
Bandingkan harga yang diusulkan dengan biaya proyek langsung, lalu uji peningkatan cakupan. Input tetap di peramban ini dan tidak dikirim bersama analitik.
- Harga untuk margin target
- $7,692.31
- Margin proyek dengan harga yang diajukan
- 37.5%
- Jumlah margin proyek dengan harga yang diajukan
- $3,000.00
- Persentase markup atas biaya proyek langsung
- 60%
- Harga untuk margin target yang sama setelah peningkatan biaya
- $9,230.77
- Margin setelah peningkatan biaya jika harga tetap tidak berubah
- 25%
Harga = biaya proyek langsung ÷ (1 − margin target). Margin membagi selisih dengan harga; markup membaginya dengan biaya. Hasil tidak termasuk overhead, pajak, dan risiko penagihan, serta tidak memprediksi penerimaan pembeli. Nilai default adalah asumsi ilustratif, bukan harga yang direkomendasikan. Unduhan menggunakan nama bidang bahasa Inggris dan USD.
Ubah cakupan dan harga yang disepakati menjadi proposal →Bagaimana laporan ini dibuat
Metodologi dan keterbatasan
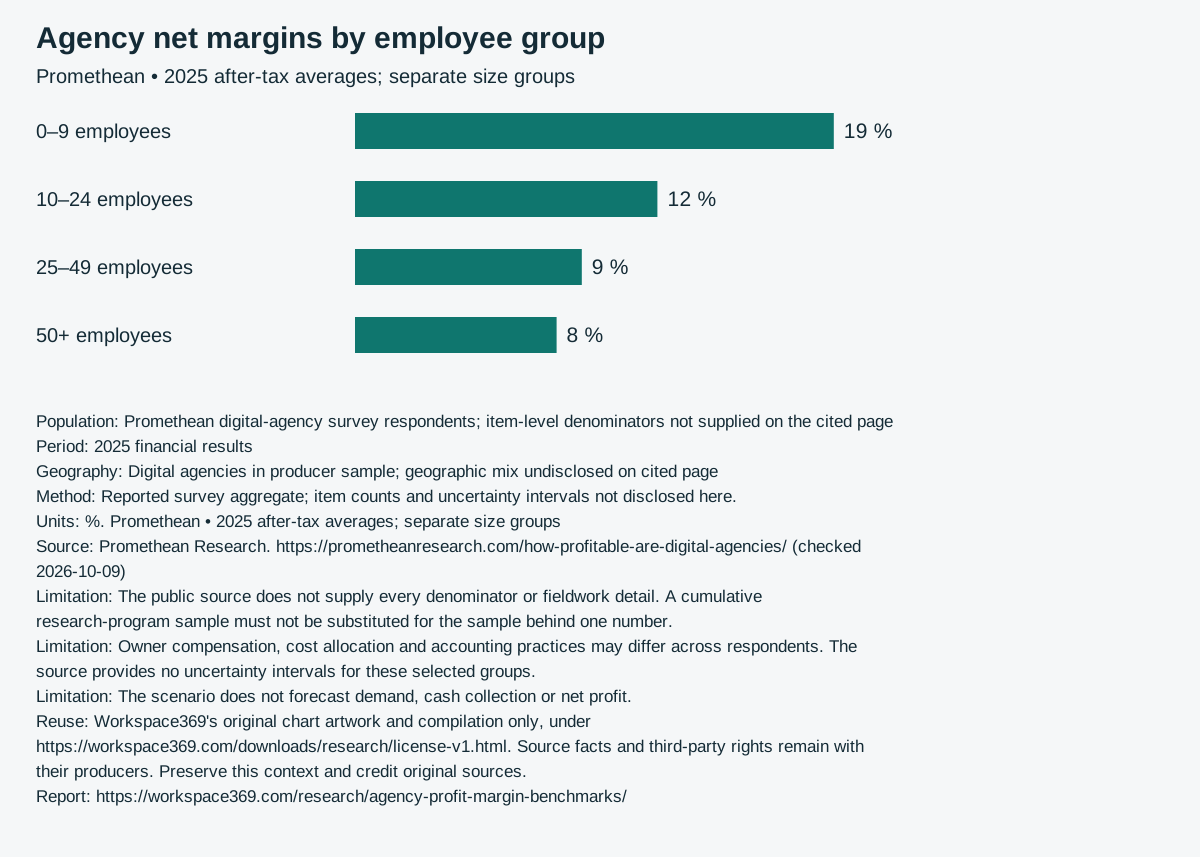
- Agregat yang dilaporkan yang dipilih mempertahankan populasi dan periode sumbernya. Tidak ada rata-rata gabungan yang dihitung di seluruh kelompok ukuran.
- Tabel skenario adalah aritmatika Workspace369. Biaya yang diasumsikan bersifat ilustratif, targetnya bukan rekomendasi, dan hasil akhir dibulatkan hingga sen.
Apa yang tidak dapat diberitahukan oleh angka-angka ini kepada Anda
- Sumber publik tidak menyediakan setiap penyebut atau detail lapangan. Sampel program penelitian kumulatif tidak boleh diganti dengan sampel di balik satu angka.
- Kompensasi pemilik, alokasi biaya, dan praktik akuntansi dapat berbeda di antara responden. Sumber tidak memberikan interval ketidakpastian untuk kelompok yang dipilih ini.
- Skenario tersebut tidak memprediksi permintaan, pengumpulan kas, atau laba bersih.
Kesegaran dan koreksi
Dipelihara oleh tim editorial Workspace369. Tim editorial Workspace369 meninjau setiap kuartal dan ketika produsen merilis edisi baru. Tinjauan berikutnya Januari 2027. Tanggal edisi hanya berubah ketika bukti atau konten ditinjau secara substansial; itu tidak mengubah periode observasi yang mendasarinya.
Edisi pertama: . Ekstraksi data, atribusi sumber, dan aritmatika diperiksa untuk edisi ini. Tidak ada tinjauan sejawat independen yang diklaim.
Menemukan kesalahan atau rilis primer yang lebih baru? Kirim koreksi dengan sumber dan statistik yang terpengaruh. Koreksi yang dikonfirmasi dicatat di bawah sebelum mempublikasikan ulang.
Riwayat revisi
Tanggal bukti di atas menjelaskan laporan. Pembaruan unduhan dan kutipan di bawah tidak menyiratkan bahwa sumber diperiksa lagi.
- Arsip CSV dan JSON yang diberi versi, checksum, dan ekspor manajer referensi ditambahkan. Observasi sumber dan tanggal bukti tidak berubah.
Sumber primer dan asal-usul
Setiap sel numerik yang dilaporkan terhubung langsung ke produsernya. Unduhan mencakup lokasi tabel atau buku kerja yang tepat, periode observasi, tanggal akses, rumus, dan referensi input.
- Promethean ResearchSeberapa Menguntungkan Agensi Digital? ↗Diterbitkan 19 April 2026. Diakses 9 Oktober 2026.Observasi faktual yang dipilih dengan atribusi. Laporan asli dan catatan yang mendasarinya tetap bersama produsennya; tidak ada respons mentah atau laporan lengkap yang didistribusikan ulang.
Dibuat untuk diperiksa, lalu dikutip
Cara mengutip laporan ini
Untuk statistik yang dilaporkan sumber, sebutkan penerbit asli dan tautkan ke baris yang tepat di sini saat menggunakan kompilasi kami. Untuk hasil pemodelan, kutip Workspace369 dan sertakan asumsi. Menautkan ke halaman ini tidak menjadikan kami produsen asli data pihak ketiga.
Workspace369. (2026-10-09). Tolok Ukur Margin Keuntungan Agensi: Margin Proyek dan Bersih. https://workspace369.com/research/agency-profit-margin-benchmarks/. Sumber primer dan periode observasi seperti yang tercantum dalam laporan.
Unduh bagan yang dapat digunakan kembali dengan sumber dan batasan ↓
Data yang diberi versi
Gunakan file yang diarsipkan saat analisis Anda perlu tetap dapat direproduksi. Versi mengidentifikasi byte CSV dan JSON yang tepat; data yang tidak berubah mempertahankan versi yang sama.
Versi dataset: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Ekspor referensi menjelaskan kompilasi Workspace369. Saat mengutip observasi yang dilaporkan, kredit juga produsen aslinya.