เวอร์ชันสั้น
ฉบับปี 2026ประเด็นสำคัญ
ทุกรายการจะเชื่อมโยงไปยังแถวข้อมูลหลักของรายการนั้นๆ ตัวเลขที่รายงานเป็นของผู้ผลิตที่อ้างถึง ส่วนผลลัพธ์ที่สร้างแบบจำลองจะถูกระบุว่าเป็นการคำนวณ
- กำไรสุทธิเฉลี่ยหลังหักภาษีของเอเจนซี่โดยรวม: 13% (ผลประกอบการทางการเงินปี 2025)Promethean Research
- 0–9 พนักงาน: กำไรสุทธิหลังหักภาษีของเอเจนซี่: 19% (ผลประกอบการทางการเงินปี 2025)Promethean Research
- พนักงาน 10–24 คน: กำไรสุทธิหลังหักภาษีของเอเจนซี่: 12% (ผลประกอบการทางการเงินปี 2025)Promethean Research
- 25–49 พนักงาน: กำไรสุทธิหลังหักภาษีของเอเจนซี่: 9% (ผลประกอบการทางการเงินปี 2025).Promethean Research
- พนักงาน 50+ คน: กำไรสุทธิหลังหักภาษีของเอเจนซี่: 8% (ผลประกอบการทางการเงินปี 2025)Promethean Research
- เอเจนซี่ที่สำรวจซึ่งติดตามกำไรของโครงการ: 59% (ฉบับสำรวจปี 2026; วันที่ดำเนินการภาคสนามไม่เปิดเผย)Promethean Research
- กำไรเฉลี่ยของโครงการในกลุ่มเอเจนซี่ที่ติดตาม: 35% (ฉบับสำรวจปี 2026; วันที่ดำเนินการสำรวจไม่เปิดเผย)Promethean Research
- ราคาจำลองสำหรับต้นทุนโครงการโดยตรง 1,000 USD: $1,538.46 (สถานการณ์จำลองปี 2026)การคำนวณ Workspace369
- จำนวนกำไรโครงการจำลองสำหรับต้นทุนโครงการโดยตรง 1,000 USD: $538.46 (สถานการณ์จำลองปี 2026)การคำนวณ Workspace369
- ราคาจำลองสำหรับต้นทุนโครงการโดยตรง 5,000 USD: $7,692.31 (สถานการณ์จำลองปี 2026)การคำนวณ Workspace369
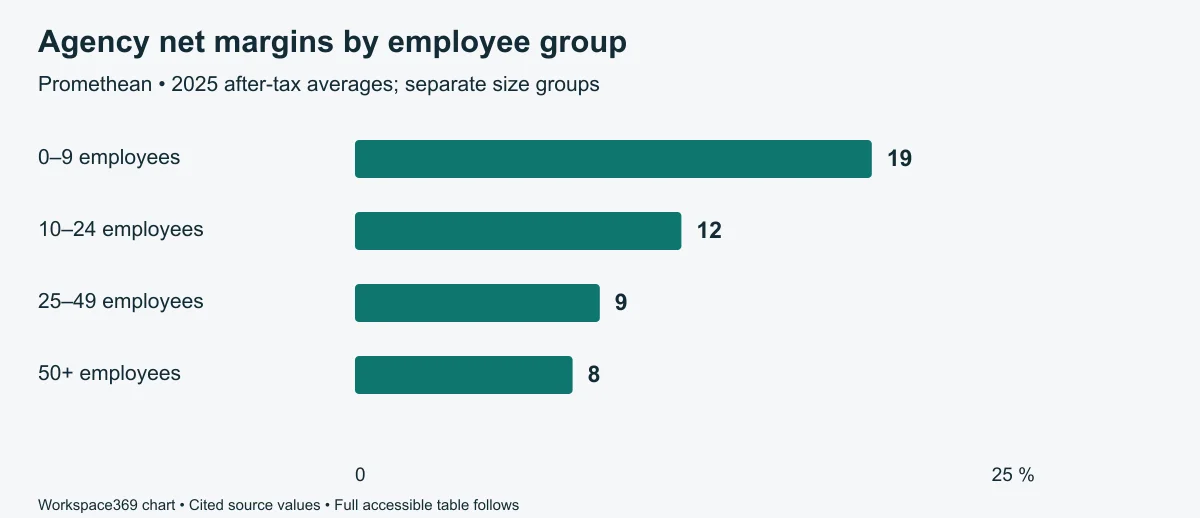
อัตรากำไรสุทธิหลังหักภาษีที่ตัวอย่างเอเจนซี่รายงานคือเท่าใด
Promethean รายงานกำไรสุทธิเฉลี่ยหลังหักภาษี 13% สำหรับปี 2025 เปรียบเทียบกลุ่มขนาดที่เกี่ยวข้องก่อนตัดสินธุรกิจเทียบกับค่าเฉลี่ยรวมนั้น
| กลุ่มเอเจนซี่ | กำไรสุทธิเฉลี่ยหลังหักภาษี |
|---|---|
| โดยรวม | 13% |
| 0–9 พนักงาน | 19% |
| พนักงาน 10–24 คน | 12% |
| พนักงาน 25–49 คน | 9% |
| พนักงาน 50+ คน | 8% |
นี่คือค่าเฉลี่ยกลุ่มภาคตัดขวาง ไม่ใช่การคาดการณ์ว่าการจ้างพนักงานเพิ่มจะทำให้กำไรลดลง
แหล่งข้อมูลปฐมภูมิ: Promethean Research — 19 เมษายน 2026
อัตรากำไรของโครงการเหมือนกับอัตรากำไรสุทธิหรือไม่?
ไม่. กำไรโครงการเกี่ยวข้องกับรายได้และต้นทุนของโครงการ กำไรสุทธิหลังหักภาษีเกี่ยวข้องกับธุรกิจทั้งหมด ในการสำรวจปี 2026 ของผู้ผลิต ค่าเฉลี่ยกำไรโครงการใช้กับเอเจนซี่ที่ติดตามเท่านั้น
| มาตรวัดการสำรวจที่แยกต่างหาก | มูลค่า |
|---|---|
| เอเจนซี่ที่ติดตามกำไรของแต่ละโปรเจกต์ | 59% |
| กำไรเฉลี่ยของโครงการในกลุ่มที่ติดตาม | 35% |
อย่าหักลบค่าเฉลี่ยตัวอย่างที่แตกต่างกันเหล่านี้แล้วเรียกผลลัพธ์ว่าอัตราส่วนค่าใช้จ่ายในการดำเนินงานที่วัดได้
แหล่งข้อมูลปฐมภูมิ: Promethean Research — 19 เมษายน 2026
อัตรากำไรโครงการโดยประมาณแปลงต้นทุนเป็นราคาได้อย่างไร?
Workspace369 ใช้มูลค่ากำไรโครงการที่รายงานเป็นเป้าหมายจำลองและใช้ราคา = ต้นทุนโครงการโดยตรง ÷ (1 − กำไร) นี่คือการคำนวณราคา ไม่ใช่หลักฐานว่าผู้ซื้อจะยอมรับราคานี้
เลื่อนไปทางขวาเพื่อเปรียบเทียบทุกคอลัมน์ →
| ต้นทุนโครงการโดยตรงโดยประมาณ, USD | ราคาที่จำลอง, USD | จำนวนกำไรโครงการจำลอง, USD |
|---|---|---|
| 1000 | $1,538.46การคำนวณเชิงภาพประกอบ | $538.46การคำนวณเชิงภาพประกอบ |
| 5000 | $7,692.31การคำนวณเชิงภาพประกอบ | $2,692.31การคำนวณเชิงภาพประกอบ |
| 10000 | $15,384.62การคำนวณเชิงภาพประกอบ | $5,384.62การคำนวณเชิงภาพประกอบ |
จำนวนกำไรโครงการจำลองไม่ใช่กำไรหลังหักภาษี ต้นทุนที่สมมติขึ้นต้องรวมต้นทุนโครงการโดยตรงที่คำจำกัดความทางบัญชีของคุณต้องการ ค่าใช้จ่ายในการดำเนินงานและภาษีจะอยู่นอกเหนือตัวอย่างนี้
เอเจนซีควรตรวจสอบอัตรากำไรที่ต่ำได้อย่างไร?
ตรวจสอบช่วงเวลาการรายงานและคำจำกัดความทางบัญชีก่อน จากนั้นตรวจสอบต้นทุนโครงการโดยตรงที่กำหนดขอบเขตเทียบกับต้นทุนจริง การเปลี่ยนแปลงที่อนุมัติ การตัดหนี้สูญ และต้นทุนที่ใช้ร่วมกันก่อนที่จะเลือกวิธีแก้ไข
ใช้บัญชีแยกประเภทโครงการที่สอดคล้องกันและกระทบยอดกับบัญชีธุรกิจ เก็บราคาที่เสนอ รายได้ที่รับรู้ ใบแจ้งหนี้ และเงินสดที่เรียกเก็บแยกจากกัน โครงการที่ดูมีกำไรไม่ได้บ่งชี้ถึงกระแสเงินสดที่ดี
โครงการของคุณ สมมติฐานของคุณ
ราคาใดครอบคลุมกำไรเป้าหมายของโครงการของคุณ
เปรียบเทียบราคาที่เสนอพร้อมต้นทุนโครงการโดยตรง จากนั้นทดสอบการเพิ่มขอบเขต อินพุตจะยังคงอยู่ในเบราว์เซอร์นี้และจะไม่ถูกส่งไปพร้อมกับการวิเคราะห์
- ราคาสำหรับอัตรากำไรเป้าหมาย
- $7,692.31
- กำไรของโครงการตามราคาที่เสนอ
- 37.5%
- จำนวนกำไรของโครงการตามราคาที่เสนอ
- $3,000.00
- ส่วนเพิ่มจากต้นทุนโครงการโดยตรง
- 60%
- ราคาสำหรับอัตรากำไรเป้าหมายเดียวกันหลังจากเพิ่มต้นทุน
- $9,230.77
- อัตรากำไรหลังจากเพิ่มต้นทุนหากราคาไม่เปลี่ยนแปลง
- 25%
ราคา = ต้นทุนโครงการโดยตรง ÷ (1 − อัตรากำไรเป้าหมาย) อัตรากำไรจะแบ่งส่วนต่างด้วยราคา ส่วนเพิ่มจะแบ่งด้วยต้นทุน ผลลัพธ์ไม่รวมค่าใช้จ่ายในการดำเนินงาน ภาษี และความเสี่ยงในการเรียกเก็บเงิน และไม่สามารถคาดการณ์การยอมรับของผู้ซื้อได้ ค่าเริ่มต้นเป็นเพียงสมมติฐานประกอบ ไม่ใช่ราคาที่แนะนำ การดาวน์โหลดใช้ชื่อฟิลด์ภาษาอังกฤษและ USD
แปลงขอบเขตและราคาที่ตกลงกันเป็นข้อเสนอ →รายงานนี้สร้างขึ้นอย่างไร
ระเบียบวิธีและข้อจำกัด
- การรวมกลุ่มที่รายงานที่เลือกยังคงประชากรและช่วงเวลาต้นฉบับไว้ ไม่มีการคำนวณค่าเฉลี่ยรวมระหว่างกลุ่มขนาด
- ตารางสถานการณ์เป็นการคำนวณของ Workspace369 ต้นทุนที่สมมติขึ้นเป็นเพียงตัวอย่าง เป้าหมายไม่ใช่คำแนะนำ และผลลัพธ์สุดท้ายจะปัดเศษเป็นเซ็นต์
สิ่งที่ตัวเลขเหล่านี้ไม่สามารถบอกคุณได้
- แหล่งข้อมูลสาธารณะไม่ได้ให้ตัวส่วนทั้งหมดหรือรายละเอียดการดำเนินการภาคสนาม ตัวอย่างโปรแกรมวิจัยสะสมต้องไม่ถูกแทนที่ด้วยตัวอย่างที่อยู่เบื้องหลังตัวเลขเดียว
- ค่าตอบแทนเจ้าของ การปันส่วนต้นทุน และแนวปฏิบัติด้านบัญชีอาจแตกต่างกันไปในแต่ละผู้ตอบแบบสำรวจ แหล่งที่มาไม่ได้ให้ช่วงความไม่แน่นอนสำหรับกลุ่มที่เลือกเหล่านี้
- สถานการณ์นี้ไม่ได้คาดการณ์อุปสงค์ การเก็บเงินสด หรือกำไรสุทธิ
ความสดใหม่และการแก้ไข
ดูแลโดยทีมบรรณาธิการ Workspace369 ทีมบรรณาธิการ Workspace369 ตรวจสอบทุกไตรมาสและเมื่อผู้ผลิตออกฉบับใหม่ การตรวจสอบครั้งต่อไป มกราคม 2027 วันที่ฉบับจะเปลี่ยนไปก็ต่อเมื่อหลักฐานหรือเนื้อหาได้รับการตรวจสอบอย่างมีนัยสำคัญเท่านั้น จะไม่เปลี่ยนช่วงเวลาการสังเกตพื้นฐาน
ฉบับพิมพ์ครั้งแรก: . ตรวจสอบการแยกข้อมูล การอ้างอิงแหล่งที่มา และการคำนวณสำหรับฉบับนี้ ไม่มีการอ้างสิทธิ์ในการตรวจสอบโดยผู้เชี่ยวชาญอิสระ
พบข้อผิดพลาดหรือการเผยแพร่หลักที่ใหม่กว่าหรือไม่? ส่งการแก้ไขพร้อมแหล่งข้อมูลและสถิติที่ได้รับผลกระทบ. การแก้ไขที่ยืนยันแล้วจะถูกบันทึกไว้ด้านล่างก่อนที่จะเผยแพร่ซ้ำ
ประวัติการแก้ไข
วันที่ของหลักฐานข้างต้นอธิบายรายงาน การอัปเดตการดาวน์โหลดและการอ้างอิงด้านล่างไม่ได้หมายความว่ามีการตรวจสอบแหล่งที่มาอีกครั้ง
- — เพิ่มไฟล์เก็บถาวร CSV และ JSON ที่มีเวอร์ชัน, เช็คซัม และการส่งออกตัวจัดการการอ้างอิง ข้อมูลการสังเกตต้นฉบับและวันที่ของหลักฐานยังคงเดิม
แหล่งข้อมูลปฐมภูมิและที่มา
ทุกเซลล์ตัวเลขที่รายงานเชื่อมโยงโดยตรงกับผู้ผลิต ดาวน์โหลดประกอบด้วยตำแหน่งที่แน่นอนของตารางหรือเวิร์กบุ๊ก ช่วงเวลาที่สังเกต วันที่เข้าถึง สูตร และการอ้างอิงอินพุต
- Promethean Researchเอเจนซี่ดิจิทัลมีกำไรเท่าใด? ↗เผยแพร่ 19 เมษายน 2026 เข้าถึง 9 ตุลาคม 2026ข้อสังเกตตามข้อเท็จจริงที่เลือกพร้อมการอ้างอิง รายงานต้นฉบับและบันทึกพื้นฐานยังคงอยู่กับผู้ผลิต ไม่มีการแจกจ่ายการตอบกลับดิบหรือรายงานฉบับสมบูรณ์
สร้างขึ้นเพื่อตรวจสอบ จากนั้นจึงอ้างอิง
วิธีอ้างอิงรายงานนี้
สำหรับสถิติที่รายงานโดยแหล่งที่มา โปรดอ้างอิงผู้เผยแพร่ต้นฉบับและเชื่อมโยงไปยังแถวที่แน่นอนที่นี่เมื่อใช้การรวบรวมของเรา สำหรับผลลัพธ์ที่สร้างแบบจำลอง โปรดอ้างอิง Workspace369 และระบุสมมติฐาน การเชื่อมโยงไปยังหน้านี้ไม่ได้ทำให้เราเป็นผู้ผลิตข้อมูลบุคคลที่สามต้นฉบับ
Workspace369. (2026-10-09). Agency Profit Margin Benchmarks: Project and Net Margins. https://workspace369.com/research/agency-profit-margin-benchmarks/. แหล่งที่มาหลักและช่วงเวลาการสังเกตตามที่ระบุในรายงาน
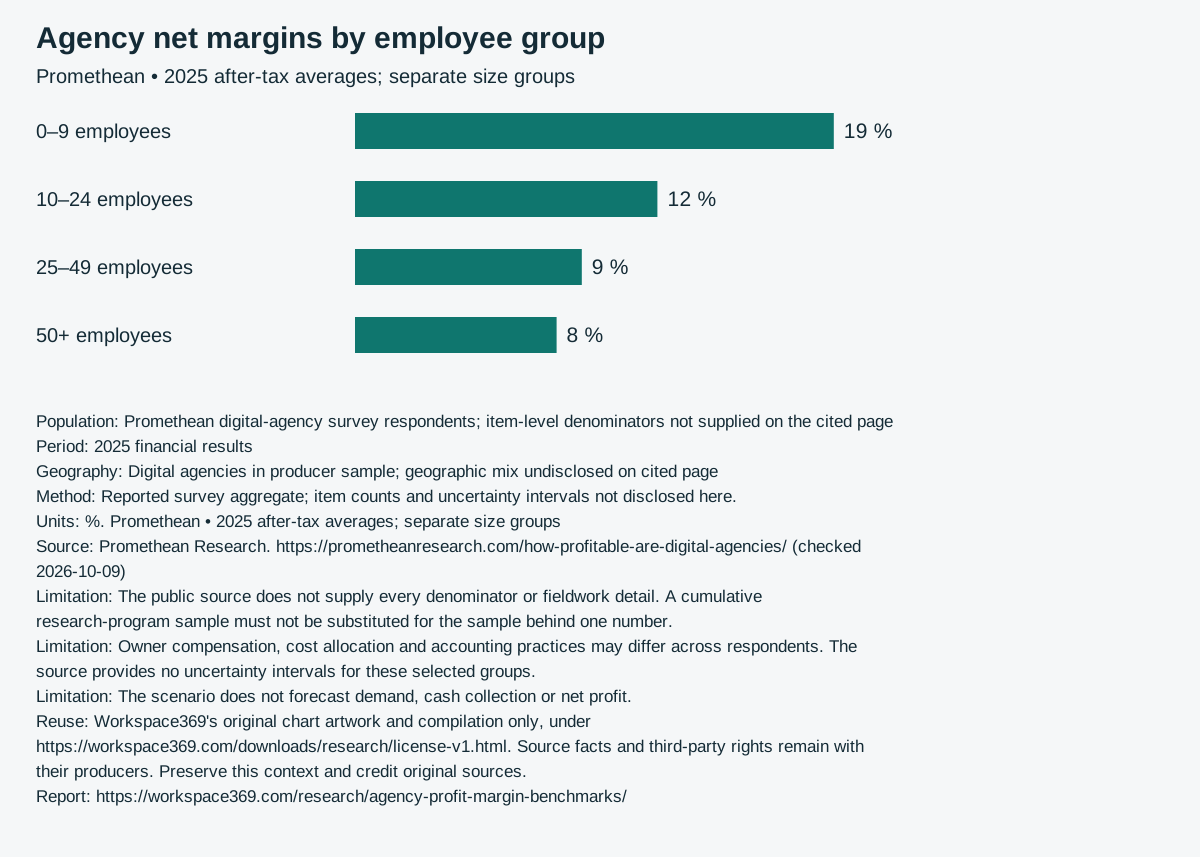
ดาวน์โหลดแผนภูมิที่นำกลับมาใช้ใหม่ได้พร้อมแหล่งที่มาและข้อจำกัด ↓
ข้อมูลที่มีเวอร์ชัน
ใช้ไฟล์ที่เก็บถาวรเมื่อการวิเคราะห์ของคุณต้องสามารถทำซ้ำได้ เวอร์ชันระบุไบต์ CSV และ JSON ที่แน่นอน ข้อมูลที่ไม่มีการเปลี่ยนแปลงจะคงเวอร์ชันเดิม
เวอร์ชันชุดข้อมูล: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
การส่งออกการอ้างอิงอธิบายการรวบรวมของ Workspace369 เมื่ออ้างอิงการสังเกตที่รายงาน โปรดให้เครดิตผู้ผลิตดั้งเดิมด้วย