Phiên bản ngắn
ấn bản năm 2026Những điểm chính cần lưu ý
Mỗi thông tin chi tiết đều liên kết đến hàng dữ liệu gốc của nó. Các số liệu được báo cáo thuộc về nhà sản xuất được trích dẫn của chúng; kết quả được mô hình hóa được ghi nhãn là các phép tính.
- Tỷ suất lợi nhuận ròng sau thuế trung bình của đại lý: 13% (kết quả tài chính năm 2025).Promethean Research
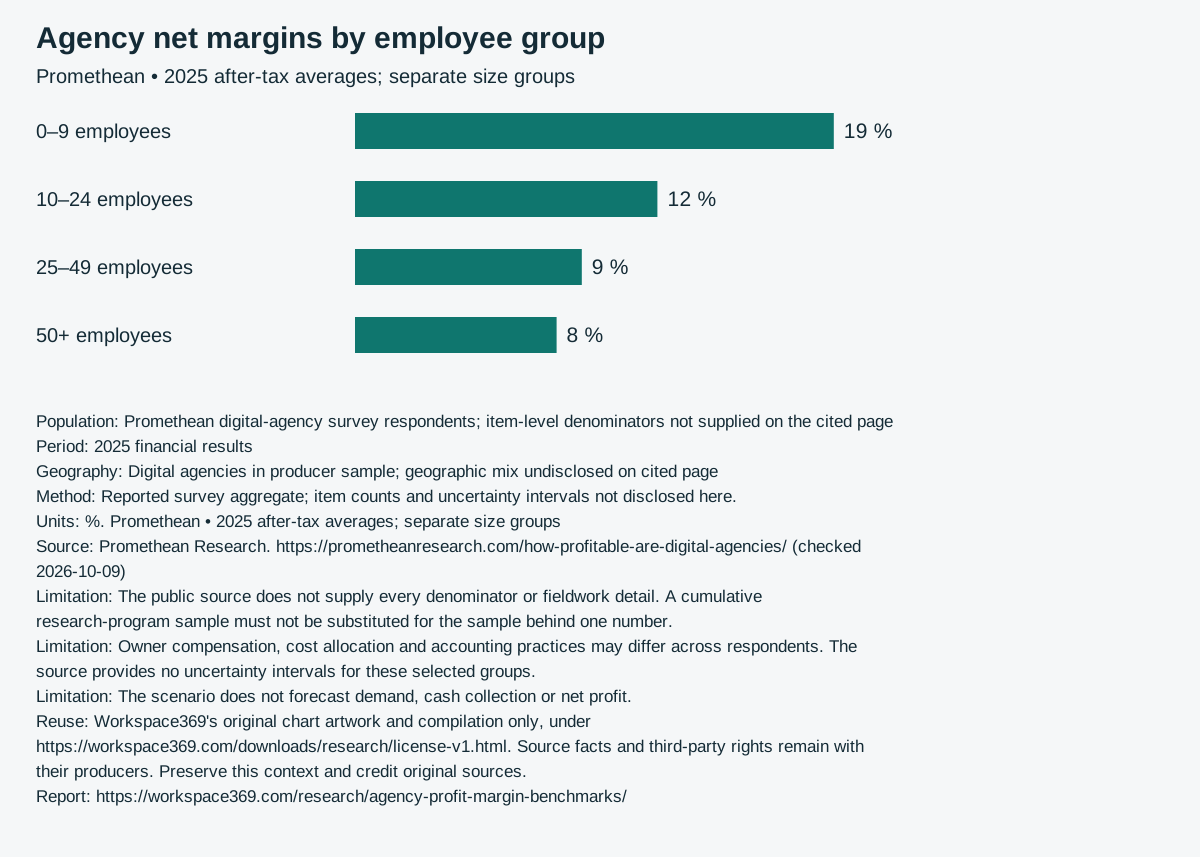
- 0–9 nhân viên: biên lợi nhuận ròng sau thuế của đại lý: 19% (kết quả tài chính năm 2025).Promethean Research
- 10–24 nhân viên: biên lợi nhuận ròng sau thuế của đại lý: 12% (kết quả tài chính năm 2025).Promethean Research
- 25–49 nhân viên: biên lợi nhuận ròng sau thuế của đại lý: 9% (kết quả tài chính năm 2025).Promethean Research
- 50+ nhân viên: biên lợi nhuận ròng sau thuế của đại lý: 8% (kết quả tài chính năm 2025).Promethean Research
- Các đại lý được khảo sát theo dõi lợi nhuận dự án: 59% (phiên bản khảo sát năm 2026; ngày thực địa không được tiết lộ).Promethean Research
- Biên lợi nhuận dự án trung bình trong số các đại lý theo dõi: 35% (phiên bản khảo sát năm 2026; ngày thực địa chưa được tiết lộ).Promethean Research
- Giá mô hình cho chi phí dự án trực tiếp 1.000 đô la: 1.538,46 đô la (kịch bản minh họa năm 2026).Tính toán Workspace369
- Số tiền lợi nhuận dự án mô hình cho chi phí dự án trực tiếp 1.000 đô la: 538,46 đô la (kịch bản minh họa năm 2026).Tính toán Workspace369
- Giá mô hình cho chi phí dự án trực tiếp 5.000 đô la: 7.692,31 đô la (kịch bản minh họa năm 2026).Tính toán Workspace369
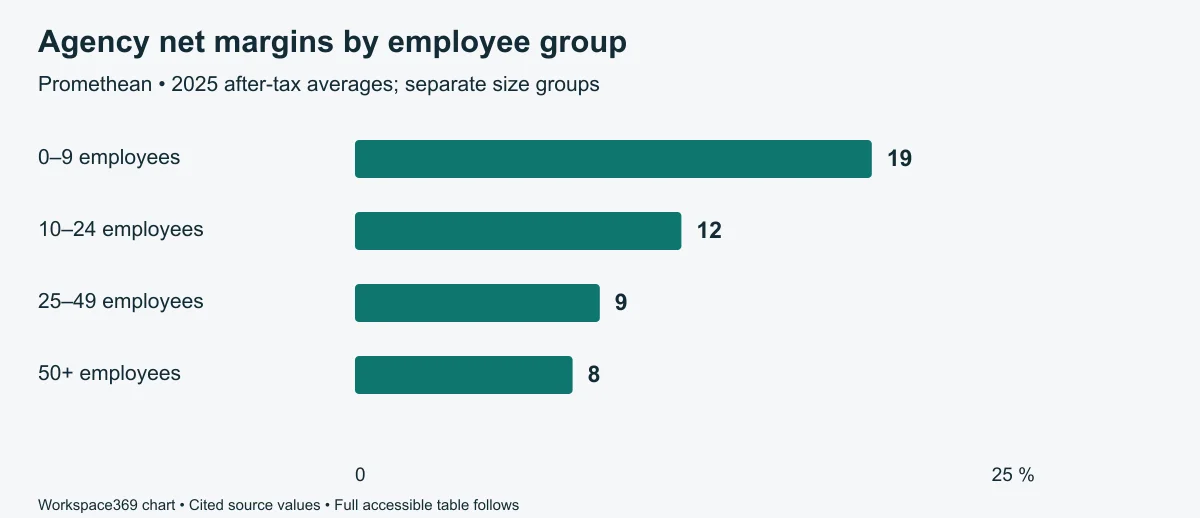
Tỷ suất lợi nhuận ròng sau thuế mà mẫu đại lý báo cáo là bao nhiêu?
Promethean báo cáo tỷ suất lợi nhuận ròng sau thuế trung bình là 13% cho năm 2025. So sánh nhóm có quy mô liên quan trước khi đánh giá một doanh nghiệp dựa trên số liệu tổng hợp đó.
| Nhóm đại lý | Tỷ suất lợi nhuận ròng trung bình sau thuế |
|---|---|
| Tổng thể | 13% |
| 0–9 nhân viên | 19% |
| 10–24 nhân viên | 12% |
| 25–49 nhân viên | 9% |
| 50+ nhân viên | 8% |
Đây là giá trị trung bình nhóm cắt ngang, không phải là dự đoán rằng việc thuê thêm nhân viên sẽ làm giảm biên lợi nhuận.
Nguồn chính: Promethean Research — Ngày 19 tháng 4 năm 2026
Biên lợi nhuận dự án có giống như biên lợi nhuận ròng không?
Không. Lợi nhuận dự án liên quan đến doanh thu và chi phí dự án; lợi nhuận ròng sau thuế liên quan đến toàn bộ doanh nghiệp. Trong khảo sát năm 2026 của nhà sản xuất, mức trung bình lợi nhuận dự án chỉ áp dụng cho các đại lý theo dõi nó.
| Số liệu khảo sát riêng biệt | Giá trị |
|---|---|
| Các đại lý theo dõi biên lợi nhuận từng dự án | 59% |
| Biên lợi nhuận dự án trung bình trong số những người theo dõi nó | 35% |
Không trừ đi các giá trị trung bình của các mẫu khác nhau này và gọi kết quả là tỷ lệ chi phí chung đã đo lường.
Nguồn chính: Promethean Research — Ngày 19 tháng 4 năm 2026
Biên lợi nhuận dự án giả định chuyển đổi chi phí thành giá như thế nào?
Workspace369 sử dụng giá trị lợi nhuận dự án đã báo cáo làm mục tiêu minh họa và áp dụng công thức giá = chi phí dự án trực tiếp ÷ (1 − lợi nhuận). Đây là phép tính giá, không phải bằng chứng cho thấy người mua sẽ chấp nhận mức giá đó.
Cuộn ngang để so sánh tất cả các cột →
| Chi phí dự án trực tiếp giả định, USD | Giá được mô hình hóa, USD | Số tiền lợi nhuận dự án mô hình, USD |
|---|---|---|
| 1000 | $1,538.46Phép tính minh họa | $538.46Phép tính minh họa |
| 5000 | $7,692.31Phép tính minh họa | $2,692.31Phép tính minh họa |
| 10000 | $15,384.62Phép tính minh họa | $5,384.62Phép tính minh họa |
Số tiền lợi nhuận dự án mô hình không phải là lợi nhuận sau thuế. Chi phí giả định phải bao gồm chi phí dự án trực tiếp mà định nghĩa kế toán của bạn yêu cầu; chi phí chung và thuế vẫn nằm ngoài ví dụ này.
Đại lý nên điều tra biên lợi nhuận yếu kém như thế nào?
Trước tiên, hãy đối chiếu kỳ báo cáo và các định nghĩa kế toán. Sau đó, kiểm tra chi phí dự án trực tiếp theo phạm vi và thực tế, các thay đổi đã phê duyệt, chi phí hủy bỏ và chi phí chung trước khi chọn giải pháp.
Sử dụng sổ cái dự án nhất quán và đối chiếu với các tài khoản kinh doanh. Giữ riêng giá chào thầu, doanh thu ghi nhận, hóa đơn và tiền thu được. Một dự án có vẻ có lợi nhuận không thiết lập dòng tiền lành mạnh.
Dự án của bạn, giả định của bạn
Mức giá nào bao gồm lợi nhuận dự án mục tiêu của bạn?
So sánh giá đề xuất với chi phí dự án trực tiếp, sau đó kiểm tra việc tăng phạm vi. Đầu vào được giữ trong trình duyệt này và không được gửi cùng với phân tích.
- Giá cho tỷ suất lợi nhuận mục tiêu
- $7,692.31
- Lợi nhuận dự án theo giá đề xuất
- 37.5%
- Số tiền lợi nhuận dự án theo giá đề xuất
- $3,000.00
- Tỷ lệ cộng thêm trên chi phí dự án trực tiếp
- 60%
- Giá cho cùng tỷ suất lợi nhuận mục tiêu sau khi tăng chi phí
- $9,230.77
- Tỷ suất lợi nhuận sau khi tăng chi phí nếu giá không đổi
- 25%
Giá = chi phí dự án trực tiếp ÷ (1 − tỷ suất lợi nhuận mục tiêu). Tỷ suất lợi nhuận chia sự khác biệt cho giá; tỷ lệ cộng thêm chia nó cho chi phí. Kết quả không bao gồm chi phí hoạt động, thuế và rủi ro thu tiền, và không dự đoán sự chấp nhận của người mua. Các giá trị mặc định là giả định minh họa, không phải là giá đề xuất. Tải xuống sử dụng tên trường tiếng Anh và USD.
Biến phạm vi và giá đã thỏa thuận thành một đề xuất →Báo cáo này được xây dựng như thế nào
Phương pháp luận và giới hạn
- Các số liệu tổng hợp được báo cáo được chọn giữ nguyên đối tượng và giai đoạn nguồn của chúng. Không có giá trị trung bình kết hợp nào được tính toán trên các nhóm quy mô.
- Bảng kịch bản là phép tính của Workspace369. Chi phí giả định chỉ mang tính minh họa, mục tiêu không phải là một khuyến nghị và kết quả cuối cùng được làm tròn đến xu.
Những gì những con số này không thể cho bạn biết
- Nguồn công khai không cung cấp mọi mẫu số hoặc chi tiết thực địa. Một mẫu nghiên cứu tích lũy không được thay thế cho mẫu đằng sau một con số.
- Chi phí lương chủ sở hữu, phân bổ chi phí và thực hành kế toán có thể khác nhau giữa những người trả lời. Nguồn không cung cấp khoảng không chắc chắn cho các nhóm được chọn này.
- Kịch bản không dự báo nhu cầu, thu tiền mặt hoặc lợi nhuận ròng.
Tính mới và các bản sửa lỗi
Được duy trì bởi nhóm biên tập Workspace369. Nhóm biên tập Workspace369 xem xét hàng quý và khi nhà sản xuất phát hành một phiên bản mới. Xem xét tiếp theo tháng 1 năm 2027. Ngày phiên bản chỉ thay đổi khi bằng chứng hoặc nội dung được xem xét một cách đáng kể; nó không thay đổi giai đoạn quan sát cơ bản.
Ấn bản đầu tiên: . Đã kiểm tra trích xuất dữ liệu, ghi nguồn và tính toán số học cho ấn bản này. Không tuyên bố đánh giá ngang hàng độc lập.
Tìm thấy lỗi hoặc bản phát hành chính mới hơn? Gửi một bản sửa lỗi kèm theo nguồn và số liệu bị ảnh hưởng. Các bản sửa lỗi đã xác nhận được ghi lại bên dưới trước khi tái xuất bản.
Lịch sử sửa đổi
Ngày bằng chứng ở trên mô tả báo cáo. Các bản cập nhật tải xuống và trích dẫn bên dưới không ngụ ý rằng các nguồn đã được kiểm tra lại.
- — Đã thêm kho lưu trữ CSV và JSON theo phiên bản, tổng kiểm tra và xuất trình quản lý tham chiếu. Quan sát nguồn và ngày bằng chứng không thay đổi.
Nguồn chính và nguồn gốc
Mỗi ô số được báo cáo đều liên kết trực tiếp đến nhà sản xuất của nó. Các bản tải xuống bao gồm định vị bảng hoặc bảng tính chính xác, thời gian quan sát, ngày truy cập, công thức và tham chiếu đầu vào.
- Promethean ResearchCác đại lý kỹ thuật số có lợi nhuận như thế nào? ↗Xuất bản ngày 19 tháng 4 năm 2026. Truy cập ngày 9 tháng 10 năm 2026.Các quan sát thực tế được chọn có ghi rõ nguồn. Báo cáo gốc và hồ sơ cơ bản vẫn thuộc về nhà sản xuất của chúng; không có phản hồi thô hoặc báo cáo đầy đủ nào được phân phối lại.
Được tạo để kiểm tra, sau đó trích dẫn
Cách trích dẫn báo cáo này
Đối với một thống kê do nguồn báo cáo, hãy ghi công nhà xuất bản gốc và liên kết đến đúng hàng tại đây khi sử dụng biên soạn của chúng tôi. Đối với kết quả mô hình hóa, hãy trích dẫn Workspace369 và bao gồm các giả định. Việc liên kết đến trang này không làm cho chúng tôi trở thành nhà sản xuất gốc của dữ liệu của bên thứ ba.
Workspace369. (2026-10-09). Các mốc biên lợi nhuận đại lý: Biên lợi nhuận dự án và ròng. https://workspace369.com/research/agency-profit-margin-benchmarks/. Các nguồn chính và thời kỳ quan sát như được liệt kê trong báo cáo.
Tải xuống biểu đồ có thể tái sử dụng với nguồn và giới hạn ↓
Dữ liệu theo phiên bản
Sử dụng tệp đã lưu trữ khi phân tích của bạn cần giữ tính tái lập. Phiên bản xác định các byte CSV và JSON chính xác; dữ liệu không thay đổi giữ nguyên phiên bản.
Phiên bản bộ dữ liệu: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
Các bản xuất tham chiếu mô tả việc biên soạn của Workspace369. Khi trích dẫn một quan sát được báo cáo, hãy ghi công cả nhà sản xuất ban đầu của nó.