簡短版本
2026 年版重點摘要
每個要點都連結到其標準數據列。報告的數字屬於其引用的生產者;模型結果標示為計算。
- 整體代理機構稅後淨利潤:13%(2025 年財務業績)。Promethean Research
- 0–9 名員工:代理商稅後淨利率:19%(2025 年財務業績)。Promethean Research
- 10–24 名員工:代理商稅後淨利率:12%(2025 年財務業績)。Promethean Research
- 25–49 名員工:代理商稅後淨利率:9%(2025 年財務業績)。Promethean Research
- 50+ 名員工:代理商稅後淨利率:8%(2025 年財務業績)。Promethean Research
- 追蹤專案利潤的受訪代理機構:59%(2026 年調查版;實地調查日期未披露)。Promethean Research
- 追蹤此項的代理商的平均專案利潤:35%(2026 年調查版;實地考察日期未公開)。Promethean Research
- 假設直接專案成本 1,000 美元,模型價格:1,538.46 美元(2026 年示意性情境)。Workspace369 計算
- 假設直接專案成本 1,000 美元,模型專案利潤金額:538.46 美元(2026 年示意性情境)。Workspace369 計算
- 假設直接專案成本 5,000 美元,模型價格:7,692.31 美元(2026 年示意性情境)。Workspace369 計算
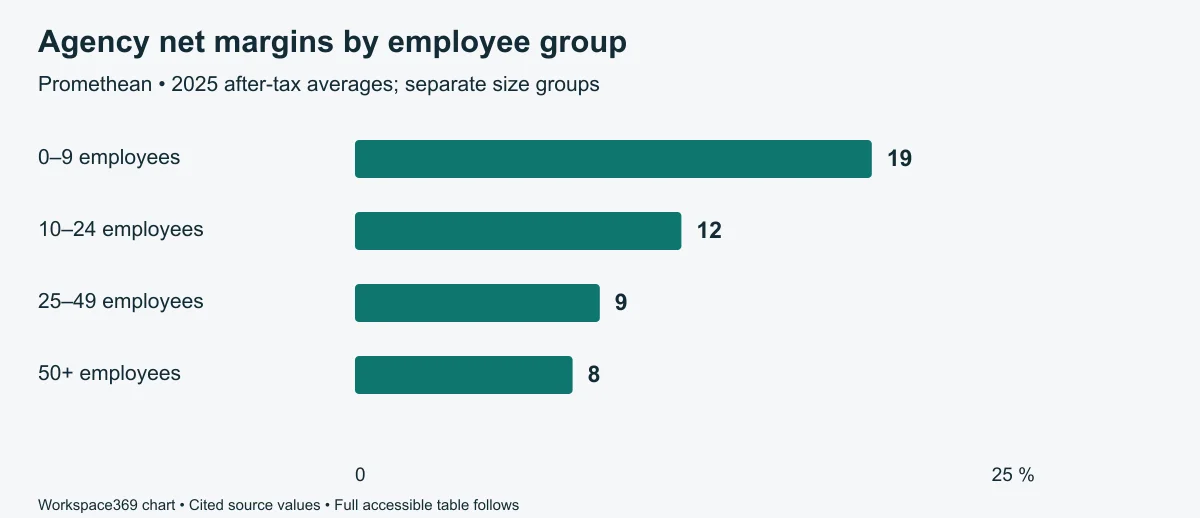
該代理商樣本報告了哪些稅後淨利潤率?
Promethean 報告 2025 年的平均稅後淨利潤為 13%。在判斷企業是否符合該總體指標之前,請比較相關規模的群組。
| 代理商群組 | 平均稅後淨利潤 |
|---|---|
| 總體 | 13% |
| 0–9 名員工 | 19% |
| 10–24 名員工 | 12% |
| 25–49 名員工 | 9% |
| 50+ 名員工 | 8% |
這些是橫斷面群體平均值,並非預測聘僱另一名員工會導致利潤率下降。
專案利潤與淨利潤相同嗎?
否。專案利潤涉及專案收入和成本;稅後淨利潤涉及整個業務。在生產商的 2026 年調查中,專案利潤平均值僅適用於追蹤此指標的代理機構。
| 單獨的調查指標 | 價值 |
|---|---|
| 追蹤個別專案利潤的代理商 | 59% |
| 追蹤此項的代理商的平均專案利潤 | 35% |
請勿減去這些不同樣本的平均值,並將結果稱為已衡量的管理費用比率。
假設的專案利潤如何將成本轉換為價格?
Workspace369 使用報告的專案利潤值作為示意性目標,並應用價格 = 直接專案成本 ÷ (1 − 利潤)。這是定價算術,並非買家會接受該價格的證據。
向右捲動以比較所有欄 →
| 假設的直接專案成本,美元 | 模型化價格,美元 | 模型專案利潤金額,美元 |
|---|---|---|
| 1000 | $1,538.46說明性計算 | $538.46說明性計算 |
| 5000 | $7,692.31說明性計算 | $2,692.31說明性計算 |
| 10000 | $15,384.62說明性計算 | $5,384.62說明性計算 |
模型專案利潤金額並非稅後利潤。假設的成本必須包含您的會計定義所需的直接專案成本;管理費用和稅金不包含在此範例中。
代理商應如何調查利潤率偏低的問題?
首先協調報告期間和會計定義。然後檢查範圍內與實際的直接專案成本、已批准的變更、沖銷和分攤成本,然後選擇補救措施。
使用一致的專案分類帳並與業務帳戶對帳。將報價、已認列收入、發票和已收現金區分開來。看起來有利可圖的專案並不代表健康的現金流。
您的專案,您的假設
什麼價格涵蓋您的目標專案利潤?
將建議價格與直接專案成本進行比較,然後測試範圍增加。輸入內容保留在此瀏覽器中,不會與分析數據一起發送。
- 目標價格
- $7,692.31
- 提案價格的專案利潤
- 37.5%
- 提案價格的專案利潤金額
- $3,000.00
- 直接專案成本加價
- 60%
- 成本增加後相同目標價格
- $9,230.77
- 價格維持不變時,成本增加後的利潤率
- 25%
價格 = 直接專案成本 ÷ (1 − 目標利潤率)。利潤率將差額除以價格;加價則將差額除以成本。結果不包含管理費用、稅金和收款風險,且無法預測買家接受度。預設值為說明性假設,並非建議價格。下載內容使用英文欄位名稱和美元。
將同意的範圍和價格轉為提案 →本報告的建置方式
方法與限制
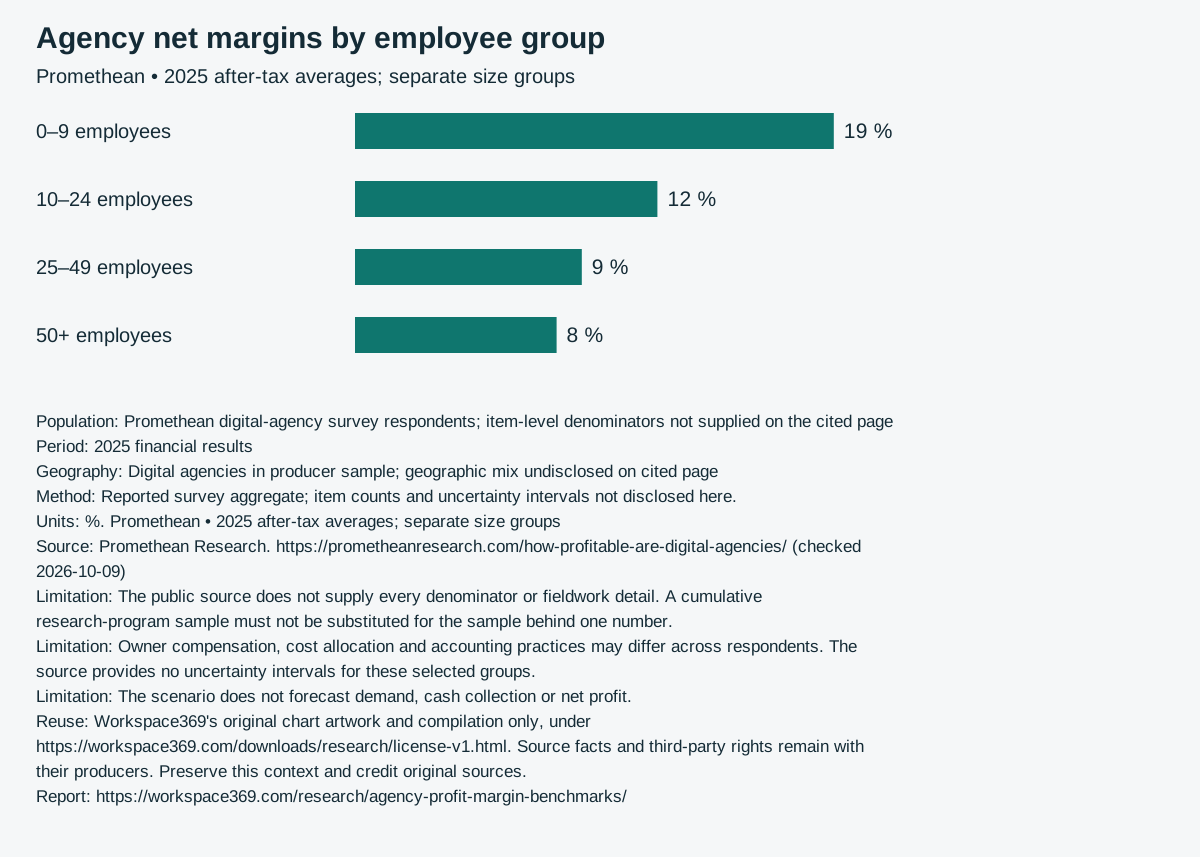
- 選取的報告總計保留其來源群體和期間。未計算跨規模群組的合併平均值。
- 此情境表格是 Workspace369 的算術計算。假設成本僅供說明,目標並非推薦,最終輸出會四捨五入至美分。
這些數字無法告訴您什麼
- 公開來源未提供每個分母或實地調查的詳細資訊。不得將累積研究計劃樣本替換為單一數字背後的樣本。
- 所有者薪酬、成本分配和會計慣例可能因受訪者而異。來源未提供這些選定群組的不確定性區間。
- 該情境不預測需求、現金收款或淨利潤。
時效性和更正
由 Workspace369 編輯團隊維護。Workspace369 編輯團隊每季審閱一次,並在製作商發布新版本時進行審閱。下次審閱為 2027 年 1 月。版本日期僅在證據或內容經過實質性審閱時更改;它不會更改基礎觀察期。
第一版: 已檢查此版本的數據提取、來源歸屬和計算。不聲稱獨立的同行評審。
發現錯誤或更新的主要版本? 發送更正,包含來源和受影響的統計數據。確認的更正記錄在下方,然後重新發布。
修訂歷史記錄
上方的證據日期描述了報告。下方的下載和引用更新並不意味著來源被再次檢查。
- 新增了版本化的 CSV 和 JSON 封存檔、校驗和參考管理器匯出。原始觀察結果和證據日期保持不變。
主要來源和出處
每個報告的數字單元格都直接連結到其生產者。下載內容包含確切的表格或工作簿位置、觀察期、存取日期、公式和輸入參考。
- Promethean Research數位代理商的獲利能力如何?↗發布日期 2026 年 4 月 19 日。存取日期 2026 年 10 月 9 日。選取有歸屬的實際觀察結果。原始報告和基礎記錄保留在其製作商處;未重新分發原始回應或完整報告。
旨在供查閱和引用
如何引用本報告
對於來源報告的統計數據,請在引用我們的匯編時,註明原始發布者並連結到確切的列。對於模型結果,請引用 Workspace369 並包含假設。連結到此頁面並不代表我們是第三方數據的原始生產者。
Workspace369. (2026-10-09). 代理商利潤率基準:專案與淨利潤率。https://workspace369.com/research/agency-profit-margin-benchmarks/。報告中列出的主要來源與觀察期間。
版本化資料
當您的分析需要保持可重現時,請使用封存檔。版本識別了確切的 CSV 和 JSON 位元組;未變更的資料將保留相同版本。
資料集版本: a309aba17d4fea4a41b56288c3934d385b14de591ab7f6308381d16b1100366f
參考匯出描述了 Workspace369 的編譯。引用已報告的觀察結果時,也請歸功於其原始製作者。
下載內容為英文參考資料集,包括翻譯頁面。來源權利歸其生產者所有。請註明 Workspace369 的彙編和計算;請查閱每個來源的再利用條款。